짧게 답하자면 이렇습니다. 이중 적격, 저소득, 또는 장애가 있으면 추가 도움을 받을 길이 열릴 수 있습니다. 메디케어, 메디케이드, 메디케어 어드밴티지, 마켓플레이스(보험 거래소), CHIP이라는 다섯 개의 정부 프로그램이 대부분의 사람들을 보장하며, 각 프로그램이 비용을 지불하는 방식, 운영 방식, 진료를 제공하는 방식은 서로 다릅니다.
어떤 프로그램이든 이해하기 위한 세 가지 질문
어떤 건강보험 프로그램에 대해 알아보려면 다음 세 가지를 물어보세요.
- 누가 비용을 지불하나요? 연방 자금인가요, 주 자금인가요, 아니면 둘 다인가요? 세금에서 나오나요, 아니면 사람들이 내는 보험료에서 나오나요?
- 누가 운영하나요? 연방 정부가 직접 운영하나요? 주 정부가 연방 규정에 따라 관리하나요? 민간 회사가 정부를 대신해 관리하나요?
- 누가 혜택을 제공하나요? 정부가 직접 진료를 제공하나요, 아니면 민간 보험회사와 의사들이 제공하나요?
이 세 가지 질문은 메디케어, 메디케이드, 메디케어 어드밴티지, 마켓플레이스(보험 거래소), CHIP 사이의 차이를 설명해 줍니다.
메디케어
메디케어는 메디케어·메디케이드 서비스 센터(CMS)가 운영하는 연방 건강보험 프로그램입니다.
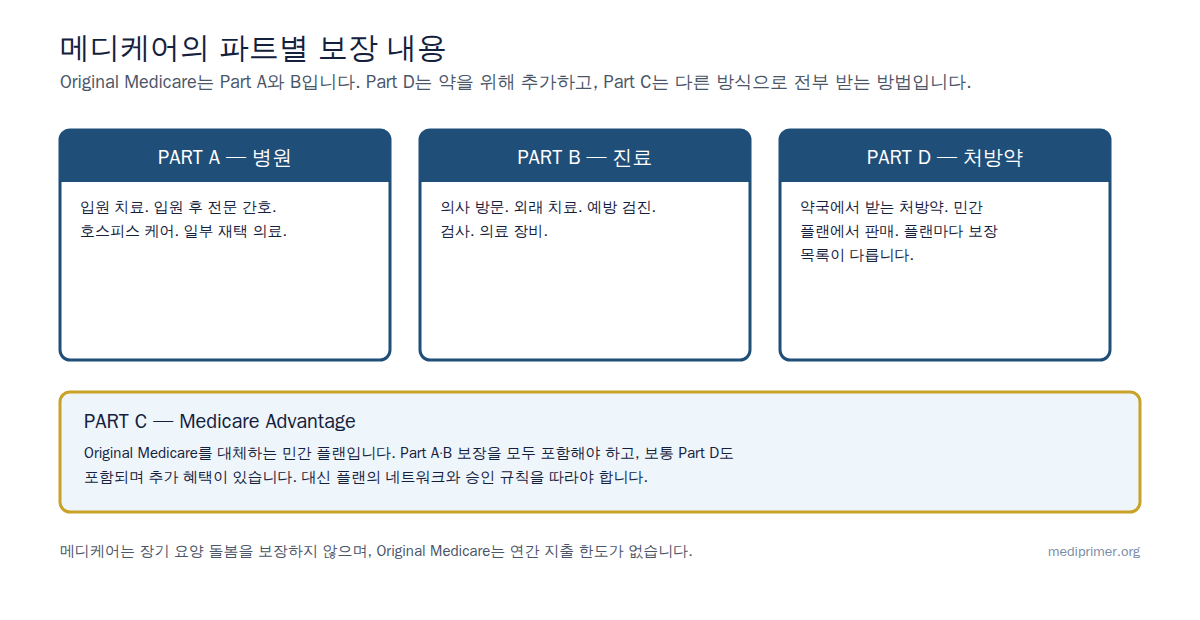
누가 자격이 있나요? 대부분 만 65세 이상인 사람들입니다. 장애가 있거나 말기 신부전(ESRD, 영구적인 신장 기능 상실을 의미)이 있는 일부 젊은 사람들도 보장됩니다.
누가 비용을 지불하나요? 급여세(근로 기간에 낸 세금), 월 보험료, 그리고 일반 세금이 메디케어의 재원입니다.
누가 가입하나요? 대부분의 사람들은 따로 신청할 필요가 없습니다. 일하면서 메디케어 세금을 냈다면 만 65세에 자동으로 자격을 얻습니다.
메디케어에는 네 개의 파트가 있습니다.
- 파트 A(병원보험)는 입원, 요양 간호, 호스피스, 재가 간호 서비스를 보장합니다.
- 파트 B(의료보험)는 의사 진료, 외래 진료, 의료 장비 및 기타 서비스를 보장합니다.
- 파트 C(메디케어 어드밴티지)는 모든 메디케어 혜택을 결합한 대안적인 민간 플랜입니다. (아래에서 자세히 설명합니다.)
- 파트 D(처방약 보장)는 처방 의약품을 보장합니다.
대부분의 사람들은 오리지널 메디케어(파트 A와 B)를 선택합니다. 정부는 의사와 병원 네트워크를 통해 이 플랜을 직접 운영합니다.
다른 사람들은 모든 혜택을 결합한 단일 민간 플랜인 메디케어 어드밴티지(파트 C)를 선택합니다.
자세한 내용은 Medicare.gov에서 확인하세요.
메디케이드
메디케이드는 연방 정부와 각 주가 공동으로 운영하는 프로그램입니다. 저소득층 개인과 가족에게 건강 보장을 제공합니다.
(완전히 연방 프로그램인) 메디케어와 달리, 각 주는 연방 규정에 따라 메디케이드를 운영합니다. 즉, 규정이 주마다 다릅니다. 자격, 보장되는 서비스, 가입 방법이 주마다 다릅니다.
누가 비용을 지불하나요? 연방 정부와 주 정부는 연방 의료 지원 비율(Federal Medical Assistance Percentage, FMAP)이라는 공식을 사용해 비용을 나눠 부담합니다.
누가 자격이 있나요? 전통적으로 임산부, 어린이, 부모, 고령자, 장애가 있는 사람들이 메디케이드를 받을 수 있었습니다. 하지만 소득 한도와 구체적인 규정은 주마다 다릅니다. 일부 주는 적정부담보험법(Affordable Care Act) 이후 메디케이드를 확대했습니다. 다른 주들은 그렇게 하지 않았습니다.
진료는 어떻게 받나요? 대부분의 주에서는 민간 보험회사(관리 의료 기구(MCO)라고 불림)가 주와 계약을 맺고 혜택을 제공합니다. 일부 주에서는 주 정부가 진료비를 의사와 병원에 직접 지불합니다.
자세한 내용은 Medicaid.gov와 주 메디케이드 기관에서 확인하세요. 한국어보다 중국어가 더 편하신 가족이라면 중국어로 설명하는 메디케어와 메디케이드도 참고하세요. 이 자료는 커뮤니티에서 쓰이는 별칭 白卡와 紅藍卡도 함께 풀어 설명합니다.
메디케어 어드밴티지(메디케어 파트 C)
메디케어 어드밴티지는 새로운 프로그램이 아닙니다. 메디케어 혜택을 받는 다른 방식일 뿐입니다.
오리지널 메디케어(파트 A와 B) 대신, 민간 플랜에 가입할 수 있습니다. 이 플랜은 메디케어(CMS)와 계약을 맺어 파트 A와 B의 모든 혜택에 추가 혜택까지 제공합니다.
어떤 종류의 플랜인가요? 대개 HMO나 PPO입니다. 많은 플랜이 파트 D(처방약 보장)를 하나의 플랜에 포함합니다. 치과, 시력, 청력, 피트니스 프로그램 같은 추가 혜택을 제공하기도 합니다.
무엇을 지불하나요? 월 보험료(때로는 무료)와 비용 분담 금액(공동부담금(코페이먼트), 공동보험금(코인슈런스), 공제액(디덕터블))을 지불하며, 이 금액들은 오리지널 메디케어와 다를 수 있습니다. 응급 상황을 제외하고는 플랜의 네트워크 내 의사와 병원을 이용해야 합니다.
어떻게 작동하나요? 메디케어는 매달 사람 한 명당 정해진 금액을 민간 플랜에 지불합니다. 진료비가 그 금액을 초과하면 플랜이 재정적 위험을 부담합니다.
자세한 내용은 Medicare.gov, 특히 메디케어 어드밴티지 페이지에서 확인하세요.
건강보험 마켓플레이스(ACA / 거래소)
건강보험 마켓플레이스는 민간 건강보험을 알아보고 구매할 수 있는 곳입니다. 적정부담보험법(Affordable Care Act)에 의해 만들어졌습니다.
모든 주에 마켓플레이스(보험 거래소)가 있습니다. 각 주가 운영하거나, 연방 정부가 운영하거나, 함께 운영합니다.
어떤 종류의 플랜이 판매되나요? 민간 보험회사가 플랜을 제공합니다. 정부가 직접 운영하지는 않지만, 특정 기준을 충족하는지 확인합니다.
누가 지원을 받을 수 있나요? 소득이 특정 수준 이하이면 재정적 도움을 받을 수 있습니다. 월 보험료를 위한 보조금(비용을 도와주는 돈)을 받을 수 있습니다. 공제액(디덕터블), 공동부담금(코페이먼트), 공동보험금(코인슈런스)(청구 금액 중 본인 부담분)을 낮추는 보조금도 받을 수 있습니다.
"메탈 등급(플랜 등급)"이란 무엇인가요? 플랜은 브론즈, 실버, 골드, 플래티넘의 네 등급으로 나뉩니다. 브론즈는 보험료가 가장 낮지만 진료가 필요할 때 더 많이 부담합니다. 플래티넘은 보험료가 가장 높지만 진료가 필요할 때 덜 부담합니다. 실버와 골드는 그 중간입니다. 메탈 등급은 플랜을 비교하는 데 도움이 되지만, 품질과는 관계가 없습니다.
언제 가입할 수 있나요? 연례 공개 가입 기간(보통 가을과 겨울) 동안 가입할 수 있습니다. 보장 상실, 결혼, 출산 등 생활 이벤트가 있으면 언제든 가입할 수 있습니다.
자세한 내용은 HealthCare.gov에서 확인하세요.
CHIP(아동 건강보험 프로그램)
CHIP은 연방 정부와 주가 함께 운영하는 프로그램입니다. 메디케이드를 받기에는 소득이 너무 많지만 여전히 저렴한 보장이 필요한 가정의 무보험 아동을 보장합니다.
메디케이드와 마찬가지로, 각 주는 연방 규정 안에서 CHIP을 운영합니다. 자격과 혜택은 주마다 다릅니다. 일부 주는 CHIP을 별도 프로그램으로 운영합니다. 다른 주는 메디케이드와 결합해 운영합니다.
비용은 얼마인가요? CHIP은 자격이 있는 가정에는 보통 무료이거나 매우 저렴합니다.
무엇을 보장하나요? 예방 진료, 일차 진료, 입원, 응급 서비스, 치과, 시력, 정신 건강 서비스입니다.
언제 가입하나요? 각 주가 자체적으로 소득 한도와 갱신 일정을 정합니다. 가입은 대개 상시 가능하거나 연중 특정 시기에 이루어집니다.
자세한 내용은 InsureKidsNow.gov이나 주 메디케이드/CHIP 기관에서 확인하세요.
한눈에 보는 비교
| 프로그램 | 운영 주체 | 일반 자격 대상 | 혜택 제공 방식 |
|---|---|---|---|
| 메디케어 | 연방(CMS) | 만 65세 이상; 장애나 ESRD가 있는 일부 젊은 사람 | 오리지널 메디케어: CMS를 통한 행위별 수가제; 메디케어 어드밴티지: 계약된 민간 플랜 |
| 메디케이드 | 주(연방 규정 내) | 저소득 개인 및 가족; 자격은 주마다 다름 | 주로 관리 의료(민간 MCO); 일부 주는 행위별 수가제도 제공 |
| 메디케어 어드밴티지 | CMS와 계약한 민간 플랜 | 메디케어 자격이 있는 사람(65세 이상 또는 장애/ESRD가 있는 젊은 사람) | 민간 플랜이 모든 파트 A와 B 혜택을 제공; 파트 D와 추가 혜택을 함께 묶는 경우가 많음 |
| 건강보험 마켓플레이스 | 연방 및/또는 주 거래소; 민간 보험사가 플랜 제공 | 고용주 보장이나 다른 자격 있는 보장이 없는 모든 사람; 소득이 적격한 개인은 보조금 이용 가능 | 민간 보험 플랜; 수혜자는 보험료 및 비용 분담 보조금을 받을 수 있음 |
| CHIP | 주(연방 규정 내) | 메디케이드 기준보다 소득이 높지만 CHIP 한도보다는 낮은 가정의 무보험 아동; 주마다 다름 | 일부 주는 관리 의료 사용; 다른 주는 행위별 수가제나 혼합 방식 사용 |
중요: 규정은 시간이 지나면서 바뀌고 주마다 다릅니다. 이 페이지는 일반적인 정보만 제공합니다. 최신 세부 정보는 항상 공식 웹사이트에서 확인하세요.
- 메디케어 관련 문의는 Medicare.gov
- 연방 메디케이드 정보와 주 기관 링크는 Medicaid.gov
- 규정 및 프로그램 업데이트는 CMS.gov
- 마켓플레이스와 보조금 정보는 HealthCare.gov
- CHIP 자격과 가입 정보는 InsureKidsNow.gov