Aquí está la respuesta corta. La Doble Elegibilidad, un ingreso bajo o una discapacidad pueden abrir la puerta a Ayuda Adicional. Cinco programas gubernamentales — Medicare, Medicaid, Medicare Advantage, el Mercado de Seguros y CHIP — cubren a la mayoría de las personas, y la forma en que cada uno paga, se administra y entrega la atención es diferente.
Tres preguntas para entender cualquier programa
Para conocer cualquier programa de seguro de salud, hazte estas tres preguntas:
- ¿Quién lo paga? ¿Es dinero federal, dinero estatal o ambos? ¿Proviene de impuestos o de las Prima que paga la gente?
- ¿Quién lo administra? ¿El gobierno federal lo administra directamente? ¿Los estados lo gestionan bajo reglas federales? ¿Empresas privadas lo gestionan para el gobierno?
- ¿Quién entrega los beneficios? ¿El gobierno brinda la atención directamente, o lo hacen compañías de seguros privadas y médicos?
Estas preguntas explican las diferencias entre Medicare, Medicaid, Medicare Advantage, el Mercado de Seguros y CHIP.
Medicare
Medicare es un programa federal de seguro de salud administrado por los Centros de Servicios de Medicare y Medicaid (CMS).
¿Quién es elegible? Principalmente las personas de 65 años en adelante. También cubre a algunas personas más jóvenes con discapacidades o enfermedad renal en etapa terminal (ESRD), que significa insuficiencia renal permanente.
¿Quién lo paga? Los impuestos sobre la nómina (de tus años de trabajo), las Prima mensuales y los impuestos generales financian Medicare.
¿Quién se inscribe? La mayoría de las personas no tiene que presentar solicitud. Si trabajaste y pagaste impuestos de Medicare, eres elegible automáticamente a los 65 años.
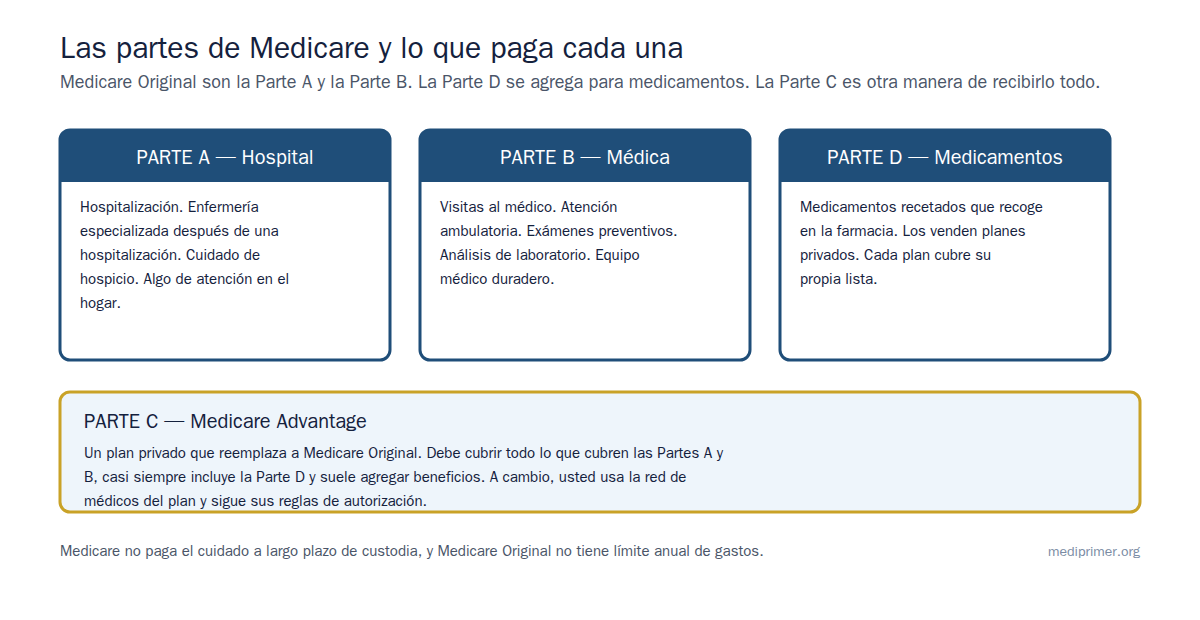
Medicare tiene cuatro partes:
- Parte A de Medicare (Seguro Hospitalario) cubre las estadías hospitalarias, la atención de enfermería, el Cuidado de Hospicio y los servicios de Atención Domiciliaria.
- Parte B de Medicare (Seguro Médico) cubre las visitas al médico, la atención ambulatoria, el equipo médico y otros servicios.
- Parte C de Medicare (Medicare Advantage) es un plan privado alternativo que combina todos los beneficios de Medicare. (Ver detalles más abajo.)
- Parte D de Medicare (Cobertura de Medicamentos Recetados) cubre los medicamentos recetados.
La mayoría de las personas elige la Cobertura Original de Medicare (Partes A y B). El gobierno administra este plan directamente a través de una red de médicos y hospitales.
Otras personas eligen Medicare Advantage (Parte C), que es un único plan privado que combina todos los beneficios.
Obtén más información en Medicare.gov.
Medicaid
Medicaid es un programa administrado conjuntamente por el gobierno federal y cada estado. Proporciona cobertura de salud a personas y familias de bajos ingresos.
A diferencia de Medicare (que es totalmente federal), cada estado administra Medicaid bajo reglas federales. Esto significa que las reglas son diferentes en cada estado. La elegibilidad, los servicios cubiertos y la forma de inscribirse varían según el estado.
¿Quién lo paga? El gobierno federal y los gobiernos estatales dividen el costo usando una fórmula llamada el Porcentaje de Asistencia Médica Federal (FMAP).
¿Quién es elegible? Tradicionalmente, las mujeres embarazadas, los niños, los padres, los adultos mayores y las personas con discapacidades podían recibir Medicaid. Pero los límites de ingresos y las reglas específicas varían según el estado. Algunos estados ampliaron Medicaid después de la Ley de Cuidado de Salud Asequible. Otros no lo hicieron.
¿Cómo recibes atención? En la mayoría de los estados, compañías de seguros privadas (llamadas Organización de Atención Administrada, u OAA) contratan con el estado para proporcionar los beneficios. En algunos estados, el estado paga directamente a médicos y hospitales por la atención.
Obtén más información en Medicaid.gov y a través de tu agencia estatal de Medicaid. Si tú o tu familia se sienten más cómodos en chino, consulta Medicare y Medicaid explicados en chino, que también aclara los apodos comunitarios 白卡 y 紅藍卡.
Medicare Advantage (Parte C de Medicare)
Medicare Advantage no es un programa nuevo. Es una forma diferente de recibir tus beneficios de Medicare.
En lugar de la Cobertura Original de Medicare (Partes A y B), puedes inscribirte en un plan privado. Este plan contrata con Medicare (CMS) para darte todos los beneficios de las Partes A y B, más beneficios adicionales.
¿Qué tipo de planes son estos? Por lo general son HMO (Organización de Mantenimiento de la Salud) o PPO (Organización de Proveedores Preferidos). Muchos planes incluyen la Parte D (cobertura de medicamentos recetados) en un solo plan. También pueden ofrecer beneficios adicionales como cuidado dental, de la vista, auditivo o programas de acondicionamiento físico.
¿Qué pagas? Pagas una Prima mensual (a veces cero) y cantidades de Compartir Costos (Copago, Coaseguro, Deducible), aunque estas cantidades pueden ser diferentes de las de la Cobertura Original de Medicare. Debes usar médicos y hospitales dentro de la red del plan, excepto en emergencias.
¿Cómo funciona? Medicare paga a los planes privados una cantidad fija por persona cada mes. El plan asume el riesgo financiero si tu atención cuesta más que esa cantidad.
Obtén más información en Medicare.gov, específicamente en las páginas de Medicare Advantage.
Mercado de Seguros de Salud (ACA / Exchange)
El Mercado de Seguros de Salud es un lugar donde puedes buscar y comprar seguro de salud privado. Fue creado por la Ley de Cuidado de Salud Asequible.
Cada estado tiene un Mercado de Seguros. Cada estado lo administra, el gobierno federal lo administra, o trabajan juntos.
¿Qué tipo de planes se venden? Las compañías de seguros privadas ofrecen los planes. El gobierno no los administra, pero se revisan para asegurarse de que cumplan con ciertos estándares.
¿Quién puede recibir ayuda para pagar? Si tu ingreso está por debajo de ciertos niveles, puedes recibir ayuda financiera. Puedes recibir Subsidio (dinero para ayudar a pagar) para tu Prima mensual. También puedes recibir Subsidio para reducir tu Deducible, Copago y Coaseguro (tu parte de la cuenta).
¿Qué son los "Niveles de Metales"? Los planes vienen en cuatro niveles: Bronce, Plata, Oro y Platino. Bronce tiene la Prima más baja, pero pagas más cuando necesitas atención. Platino tiene la Prima más alta, pero pagas menos cuando necesitas atención. Plata y Oro están en el medio. El nivel de metal te ayuda a comparar planes, pero no dice nada sobre la calidad.
¿Cuándo puedes inscribirte? Puedes inscribirte durante el período anual de Inscripción Abierta (generalmente en otoño e invierno). También puedes inscribirte en cualquier momento si tienes un evento de vida, como perder la cobertura, casarte o tener un bebé.
Obtén más información en HealthCare.gov.
CHIP (Programa de Seguro de Salud para Niños)
CHIP es un programa administrado conjuntamente por el gobierno federal y los estados. Cubre a niños sin seguro en familias que ganan demasiado para Medicaid pero aún necesitan cobertura asequible.
Al igual que Medicaid, cada estado administra CHIP dentro de las reglas federales. La elegibilidad y los beneficios varían según el estado. Algunos estados administran CHIP como un programa separado. Otros lo combinan con Medicaid.
¿Cuál es el costo? CHIP suele ser gratuito o de muy bajo costo para las familias elegibles.
¿Qué cubre? Atención preventiva, atención primaria, estadías hospitalarias, servicios de emergencia, cuidado dental, de la vista y servicios de salud mental.
¿Cuándo te inscribes? Cada estado establece sus propios límites de ingresos y fechas de renovación. La Inscripción generalmente es continua u ocurre en ciertas épocas del año.
Obtén más información en InsureKidsNow.gov o a través de tu agencia estatal de Medicaid/CHIP.
Comparación de un vistazo
| Programa | Quién Administra | Generalmente Elegible | Cómo se Entregan los Beneficios |
|---|---|---|---|
| Medicare | Federal (CMS) | 65 años o más; ciertas personas más jóvenes con discapacidades o ESRD | Cobertura Original de Medicare: Pago por Servicio a través de CMS; Medicare Advantage: planes privados bajo contrato |
| Medicaid | Estados (dentro de las reglas federales) | Personas y familias de bajos ingresos; la elegibilidad varía según el estado | Principalmente Organización de Atención Administrada (MCO privadas); algunos estados también ofrecen Pago por Servicio |
| Medicare Advantage | Planes privados bajo contrato con CMS | Personas elegibles para Medicare (65 años o más, o más jóvenes con discapacidad/ESRD) | Los planes privados entregan todos los beneficios de las Partes A y B; los planes a menudo incluyen la Parte D y beneficios adicionales |
| Mercado de Seguros de Salud | Intercambios federales y/o estatales; planes ofrecidos por aseguradoras privadas | Cualquier persona sin cobertura del empleador u otra cobertura calificada; hay Subsidio disponible para personas que califican por ingresos | Planes de seguro privados; los Beneficiario pueden recibir Subsidio de Prima y de Compartir Costos |
| CHIP | Estados (dentro de las reglas federales) | Niños sin seguro en familias con ingresos por encima del umbral de Medicaid pero por debajo del límite de CHIP; varía según el estado | Algunos estados usan Organización de Atención Administrada; otros usan Pago por Servicio o un modelo híbrido |
Importante: Las reglas cambian con el tiempo y varían según el estado. Esta página ofrece solo información general. Siempre consulta los sitios web oficiales para obtener detalles actuales:
- Medicare.gov para preguntas sobre Medicare
- Medicaid.gov para información federal sobre Medicaid y enlaces a las agencias estatales
- CMS.gov para actualizaciones regulatorias y del programa
- HealthCare.gov para información del Mercado de Seguros y de Subsidio
- InsureKidsNow.gov para elegibilidad e Inscripción de CHIP