La inscripción en Medicare, en una frase: algunas personas reciben la Parte A de Medicare y la Parte B de Medicare de forma automática, pero la mayoría debe inscribirse por su cuenta durante un período específico, y perder ese período puede dejarlo sin cobertura y agregar una penalización permanente a su Prima. Esta página trata sobre la inscripción en Medicare; si busca información sobre Medicaid, Medicaid no tiene un período de Inscripción anual: puede solicitar cobertura de seguro de Medicaid en cualquier momento a través de la agencia estatal de Medicaid, y Medicaid: Cómo empezar explica ese proceso paso a paso.
Para ver sus propias fechas en lugar de las reglas generales, pruebe la calculadora de fechas de inscripción en Medicare.
Por qué importa el momento de la inscripción
Medicare tiene períodos de inscripción estrictos; Medicaid no. Esa es la mayor diferencia entre inscribirse en los dos programas, y conviene saberlo antes de seguir:
- Medicare: solo puede inscribirse durante ciertos períodos. Fuera de esos períodos no puede inscribirse, aunque necesite cobertura ahora. Si pierde su primer período, podría tener un vacío en la cobertura, además de una penalización permanente agregada a su Prima de por vida.
- Medicaid: no hay un período de inscripción que perder. Puede solicitar Medicaid en cualquier época del año, y la cobertura puede comenzar tan pronto como se determine que es elegible. Consulte Elegibilidad para Medicaid para saber si califica.
- Los grandes cambios en la vida (casarse, perder un empleo, tener un bebé, mudarse) pueden abrir períodos especiales de inscripción en Medicare solo para usted, incluso fuera de las fechas habituales.
El resto de esta página explica en detalle los períodos de inscripción de Medicare. El primer paso es saber cuál se aplica a usted.
¿Realmente necesita inscribirse? Algunas personas se inscriben automáticamente
Antes de preocuparse por los períodos y las fechas límite, verifique si Medicare lo inscribirá por sí solo. Usted recibe la Parte A de Medicare y la Parte B de Medicare de forma automática, sin necesidad de solicitud, si:
- Ya recibe beneficios del Seguro Social o de la Jubilación Ferroviaria al menos 4 meses antes de cumplir 65 años. Su tarjeta de Medicare llega por correo y la cobertura comienza el mes en que cumple 65 años.
- Ha recibido beneficios por discapacidad durante 24 meses. Medicare comienza automáticamente en su mes 25 de beneficios, a cualquier edad.
Hay dos cosas que debe tener en cuenta aunque se inscriba automáticamente. Primero, puede rechazar la Parte B (por ejemplo, si tiene cobertura a través de un empleo), pero lea Trabajar después de los 65 años antes de hacerlo, porque cancelarla de manera incorrecta activa la penalización de por vida que se describe abajo. Segundo, si vive en Puerto Rico, solo la Parte A es automática: debe inscribirse usted mismo en la Parte B durante su Período de Inscripción Inicial o pagará esa penalización.
Si ninguna de las dos viñetas lo describe (cumple 65 años y todavía no recibe el Seguro Social), no ocurre nada de forma automática. Debe inscribirse usted mismo durante uno de los períodos que aparecen a continuación.
Períodos de inscripción de Medicare
Si está por cumplir 65 años o por ser elegible para Medicare, tiene varios períodos de inscripción. Cuál se aplica a usted depende de su situación. Estos períodos los establece la ley federal y son iguales en todo el país.
| Período | Cuándo | Qué puede hacer |
|---|---|---|
| Período de Inscripción Inicial (IEP) | 7 meses: los 3 meses antes del mes en que cumple 65 años, el mes en que los cumple y los 3 meses siguientes | Inscribirse por primera vez en la Parte A (seguro hospitalario) y/o la Parte B (atención médica y hospitalaria). Inscribirse ahora en la Parte D (medicamentos recetados) para evitar una penalización por inscripción tardía más adelante. Si desea un plan de Seguro Complementario de Medicare, cómprelo en los seis meses posteriores al inicio de su Parte B: después de ese período, las aseguradoras pueden cobrarle más o rechazarlo. |
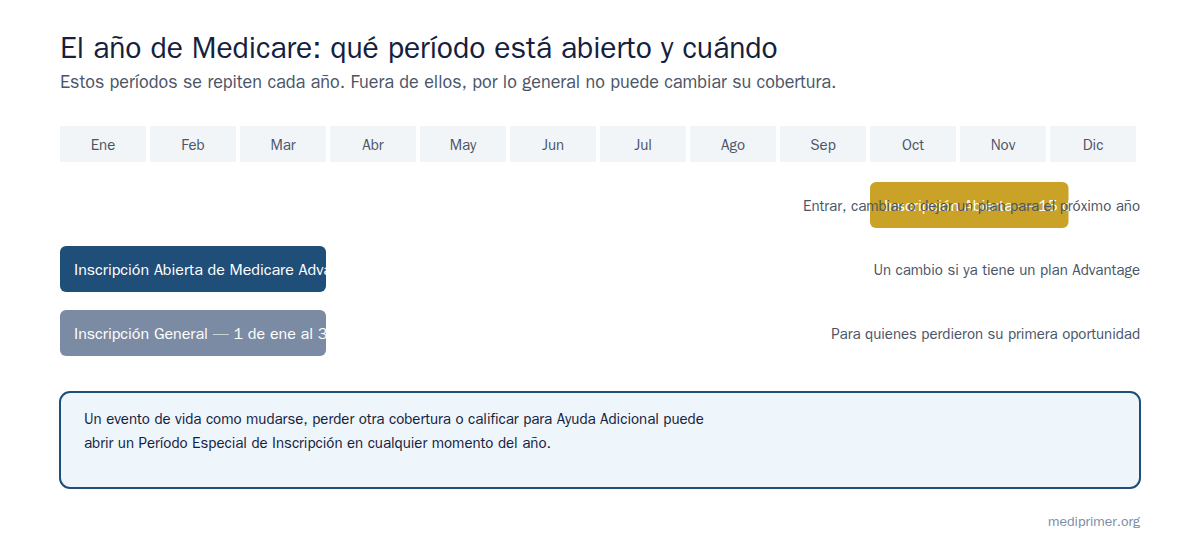
| Período de Inscripción General (GEP) | Del 1 de enero al 31 de marzo de cada año | Inscribirse en la Parte A o la Parte B si perdió su Período de Inscripción Inicial. La cobertura comienza el primer día del mes siguiente a su inscripción, así que perder un período aún puede significar meses sin cobertura. Inscribirse en la Parte D ahora activará una penalización por inscripción tardía. |
| Período de Inscripción Anual de Medicare Advantage y la Parte D (AEP) | Del 15 de octubre al 7 de diciembre de cada año | Pasar de la Cobertura Original de Medicare a Medicare Advantage, o cambiar entre planes de Medicare Advantage. Cambiar o cancelar su plan de la Parte D. Volver de Medicare Advantage a la Cobertura Original de Medicare e inscribirse en un Seguro Complementario de Medicare o en la Parte D. Antes de decidir, lea el Aviso Anual de Cambios (ANOC) que su plan envía en septiembre. Para conocer el período de este año, consulte Inscripción Abierta de Medicare 2027. |
| Período de Inscripción Abierta de Medicare Advantage (MA OEP) | Del 1 de enero al 31 de marzo de cada año | Si ahora está en un plan de Medicare Advantage, puede cambiarse a otro plan de Medicare Advantage o volver a la Cobertura Original de Medicare. Tiene un cambio por año durante este período. |
| Períodos Especiales de Inscripción (SEP) | Varía según el evento de vida; por lo general, 60 días antes o después de un evento calificante | Inscribirse o cambiar su cobertura si tiene un Evento de Vida Calificante (vea «¿Qué período se aplica a usted?» más abajo). Puede inscribirse fuera de los períodos regulares. |
Cuándo comienza realmente su cobertura
Inscribirse y estar cubierto son dos fechas distintas. En Medicare, la regla desde 2023 es sencilla:
- Si se inscribe en los 3 meses anteriores al mes de su cumpleaños: la cobertura comienza el primer día del mes de su cumpleaños.
- Si se inscribe en el mes de su cumpleaños o en los 3 meses siguientes: la cobertura comienza el primer día del mes siguiente.
- Si se inscribe durante el Período de Inscripción General (enero a marzo): la cobertura comienza el primer día del mes siguiente a su inscripción.
La conclusión práctica: inscribirse temprano dentro de su período significa que no habrá vacío. Esperar hasta el final de su período puede dejarlo un mes o más sin cobertura, aunque técnicamente haya cumplido el plazo. (Si su cumpleaños es el primer día del mes, sus fechas se adelantan un mes; confirme las suyas con el Seguro Social.)
Penalizaciones por inscripción tardía
Si no se inscribe en la Parte B de Medicare o en la Parte D de Medicare cuando puede hacerlo por primera vez, pagará una Penalización por Inscripción Tardía permanente. No es un cargo único. Se suma a su Prima mensual por el resto de su vida.
Penalización por inscripción tardía de la Parte B
Si es elegible para la Parte B pero no se inscribe durante su Período de Inscripción Inicial, pagará una Prima de la Parte B más alta de forma permanente. La penalización se basa en cuántos meses fue elegible pero no se inscribió. Esta penalización se suma a su factura mensual por el resto de su vida.
Importante: Puede evitar esta penalización si tenía otra cobertura (como un seguro médico de un empleador o del trabajo de su cónyuge) y se inscribe en la Parte B dentro de los 8 meses posteriores a perder esa cobertura. Las cantidades exactas en dólares cambian cada año; consulte Medicare.gov para ver las cifras actuales.
Penalización por inscripción tardía de la Parte D
Si no se inscribe en la Parte D (medicamentos recetados) o en un plan de Medicare Advantage con cobertura de medicamentos cuando puede hacerlo por primera vez, pagará una Penalización por Inscripción Tardía permanente en su Prima de la Parte D. Al igual que la penalización de la Parte B, se basa en cuántos meses no tuvo cobertura. Esta penalización permanece con usted mientras tenga la Parte D.
Puede evitar esta penalización si tenía otra cobertura de medicamentos (por ejemplo, a través de un empleador o un sindicato) y se inscribe en la Parte D dentro de los 63 días posteriores a perder esa cobertura. Para conocer las cantidades actuales de la penalización, visite Medicare.gov.
Guía completa con ejemplos prácticos y los pasos para presentar una Apelación sobre una penalización de la Parte D: Penalizaciones por inscripción tardía en Medicare.
Cobertura del Mercado de Seguros (ACA)
Si tiene menos de 65 años y no es elegible para Medicare, o no es ciudadano y no califica para Medicare, puede comprar cobertura a través del Mercado de Seguros de Salud (también llamado Mercado de la ACA o Healthcare.gov).
Período de Inscripción Abierta
El Período de Inscripción Abierta del Mercado de Seguros generalmente va de noviembre a enero de cada año. Durante este tiempo, puede inscribirse en un plan de salud, cambiar de plan o cancelar su cobertura. Las fechas exactas cambian cada año; consulte Healthcare.gov para ver las fechas de este año.
Períodos Especiales de Inscripción
Si ocurre algo importante en su vida, como perder la cobertura del empleo, casarse, tener un bebé, mudarse a otro estado o cambios en su elegibilidad para Medicaid, es posible que pueda inscribirse fuera del Período de Inscripción Abierta regular. Por lo general, tiene 60 días a partir del evento para inscribirse. Cada evento tiene reglas distintas, así que visite Healthcare.gov para verificar si su evento califica.
Créditos Fiscales de Prima y reducciones de Compartir Costos
Según sus ingresos, podría calificar para un Crédito Fiscal de Prima (reduce su Prima mensual) o para reducciones de Compartir Costos (reducen sus Copagos, su Coaseguro y sus Deducibles). Debe inscribirse a través del Mercado de Seguros para obtener estos créditos. Su elegibilidad se determina cuando se inscribe, pero puede cambiar si cambian sus ingresos o el tamaño de su hogar. Informe a Healthcare.gov sobre cualquier cambio para que sus créditos sigan siendo correctos.
Medicaid y CHIP
Medicaid (un programa para personas de bajos ingresos administrado por los estados y el gobierno federal) y CHIP (Programa de Seguro Médico para Niños) no tienen un período de Inscripción anual. Puede presentar su solicitud y ser aprobado en cualquier momento, siempre que cumpla con las reglas de su estado.
Elegibilidad y solicitud
Las reglas de Medicaid y CHIP son diferentes en cada estado. Ambos programas consideran los ingresos, el tamaño de la familia, la edad, la discapacidad y otros factores. Para presentar su solicitud, comuníquese con la oficina estatal de Medicaid o solicite a través de Healthcare.gov. Algunos estados tienen formularios sencillos en línea; otros piden que vaya en persona. Puede presentar su solicitud cuando quiera.
Renovaciones y Redeterminaciones
Una vez que está inscrito en Medicaid o CHIP, su elegibilidad se revisa con regularidad (por lo general una vez al año, pero varía según el estado). Esto se llama renovación o Redeterminación. Recibirá un aviso en el que se le pide confirmar su información (ingresos, tamaño del hogar, dirección, etc.). Debe responder antes de la fecha límite, aunque nada haya cambiado. Si no responde, su cobertura podría terminar.
Mantenga actualizada su información de contacto: Si cambia su dirección o su número de teléfono, avise de inmediato a la oficina estatal de Medicaid. No recibir un aviso de renovación porque el correo no fue reenviado es una de las principales razones por las que las personas pierden la cobertura de Medicaid.
¿Qué período se aplica a usted?
Use esta lista para averiguar qué períodos de inscripción podrían aplicarse a usted. Esto no es un consejo personalizado. Debe verificar sus fechas límite específicas con el propio programa.
- Está por cumplir 65 años o por ser elegible para Medicare: Use su Período de Inscripción Inicial. Inscríbase al menos 3 meses antes de cumplir 65 años para evitar vacíos.
- Ya tiene Medicare y quiere cambiar de plan: Use el Período de Inscripción Anual de Medicare Advantage y la Parte D (15 de oct. al 7 de dic.) para cambiar en cualquier momento, o el Período de Inscripción Abierta de MA (1 de ene. al 31 de mar.) si ahora está en Medicare Advantage.
- Perdió la cobertura de salud del empleo: Probablemente califique para un Período Especial de Inscripción con Medicare, el Mercado de Seguros, Medicaid o CHIP, según su edad. Llame al programa para conocer su fecha límite.
- Tendrá un bebé o se va a casar: Estos cuentan como Eventos de Vida Calificantes para el Mercado de Seguros y para Medicaid/CHIP. Por lo general, tiene 60 días para inscribirse.
- Se muda a otro estado: Cambiar de estado puede abrir un Período Especial de Inscripción para el Mercado de Seguros, Medicare Advantage o Medicaid/CHIP, según su edad y su plan.
- Tiene bajos ingresos, tiene hijos o es menor de edad: Podría calificar para Medicaid o CHIP. Puede presentar su solicitud en cualquier momento. Llame a la oficina estatal de Medicaid o a Healthcare.gov.
- Tiene menos de 65 años y necesita cobertura ahora: Si está fuera de la Inscripción Abierta del Mercado de Seguros y no tiene un Evento de Vida Calificante, tal vez deba considerar Medicaid/CHIP (sin fecha límite) o esperar al siguiente Período de Inscripción Abierta.
- Tiene Medicaid o CHIP y recibió un aviso de renovación: Responda de inmediato, antes de la fecha límite. No lo ignore, o su cobertura terminará.
Puntos clave
- Inscríbase durante su período de elegibilidad. Perderlo puede significar quedarse sin cobertura y pagar penalizaciones permanentes.
- Los eventos de la vida pueden abrir períodos especiales de inscripción fuera de las fechas normales.
- Las Penalizaciones por Inscripción Tardía de la Parte B y la Parte D de Medicare son permanentes y se suman a la factura de cada mes.
- La cobertura del Mercado de Seguros (ACA) tiene un Período de Inscripción Abierta anual y Períodos Especiales de Inscripción para los eventos de la vida.
- Medicaid y CHIP aceptan solicitudes durante todo el año, pero usted debe responder a tiempo a los avisos de renovación.
- Verifique siempre sus fechas límite específicas con el propio programa.