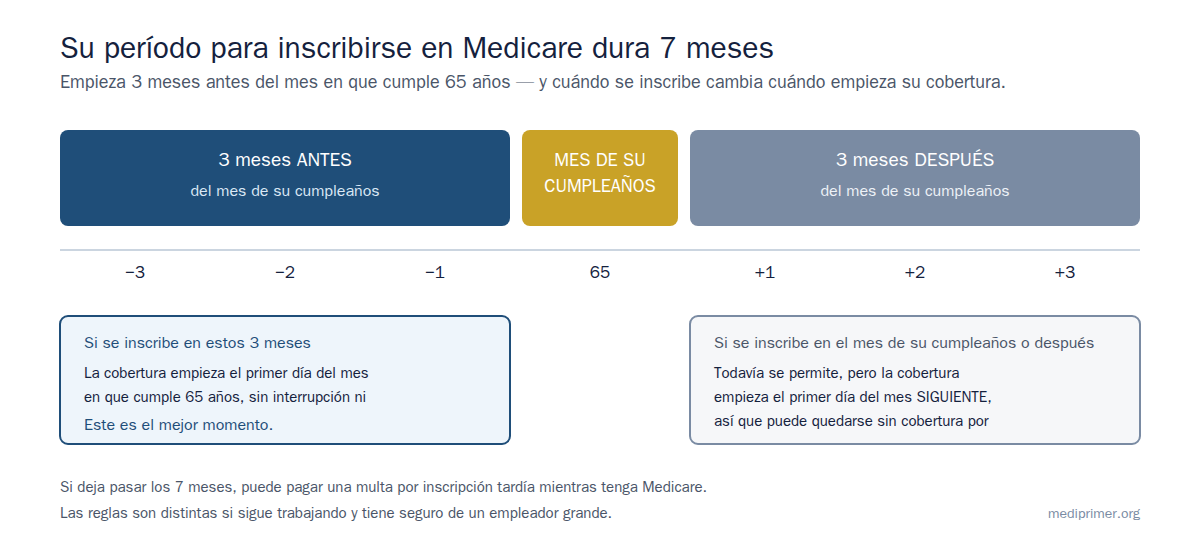
¿Va a cumplir 65 años? Esta es la respuesta corta. Su plazo para inscribirse en Medicare dura 7 meses. Empieza 3 meses antes del mes en que cumple 65 años y termina 3 meses después. Si se inscribe en los primeros 3 meses, su cobertura comienza el mes en que cumple 65 años. Si espera más, la cobertura comienza más tarde. Perder el plazo puede significar penalizaciones permanentes por inscripción tardía y un período sin cobertura. Use el navegador de abajo para ver los pasos que se ajustan a su situación, o lea la guía completa.
Cumplir 65 años de un vistazo
- Sepa que Medicare es solo suyo. No existe un Medicare familiar. Su cónyuge tiene su propio calendario.
- Marque su plazo de 7 meses en un calendario. Use la calculadora de fechas de inscripción si no está seguro de sus fechas.
- Cree cuentas gratuitas en ssa.gov y medicare.gov.
- Revise su situación. ¿Todavía trabaja? ¿Tiene cobertura del trabajo? ¿Recibe Seguro Social? Las respuestas cambian lo que debe hacer.
- Reúna lo que necesita antes de inscribirse (vea el Paso 4 más abajo).
- Decida con intención. Si pospone alguna parte, hágalo a propósito y dentro de su plazo. Puede recibir ayuda gratuita de su consejero SHIP estatal.
¿No está seguro de sus fechas exactas? Use la calculadora de fechas de inscripción: ingrese su fecha de nacimiento y calcula su plazo, cuándo comienza la cobertura y cuánto costaría esperar.
¿Todavía no tiene 65 años? Qué hacer a principios de sus 60
Medicare no exige que haga nada antes de que se abra su plazo de inscripción. Pero si tiene 61, 62 o 63 años y quiere adelantarse, un poco de preparación ahora hace fáciles las fechas límite reales, sobre todo si está considerando jubilarse antes de tiempo.
- Conozca cómo funciona, sin presión. Lea esta guía una vez ahora. No necesita recordar los detalles, solo las ideas principales: Medicare es individual, el plazo de inscripción gira en torno a su cumpleaños número 65 y algunas decisiones son difíciles de deshacer.
- Conozca su plazo antes de elegir una fecha de jubilación. Si deja de trabajar antes de los 65 años, necesitará una cobertura puente hasta que comience Medicare; vea Jubilarse o Perder la Cobertura y calcule su costo antes de comprometerse con una fecha.
- ¿Está casado o tiene pareja? Trabajen ambos calendarios juntos: Planificar para Dos cubre los años de transición en que uno de ustedes tiene Medicare y el otro no.
- Cuide el momento de sus ingresos. Sus primeras primas de Medicare se fijan según sus ingresos de dos años antes. Los grandes ingresos a los 63 años (la venta de una casa, un retiro grande de fondos de jubilación) pueden subir sus primas a los 65. Vea Cómo Entender sus Costos.
- Si usa una HSA, planifique su cierre. Las nuevas contribuciones a la HSA deben detenerse cuando comienza la Parte A de Medicare, y mucha gente activa la Parte A automáticamente al recibir el Seguro Social. Vea Trabajar Después de los 65.
- Cree ya su cuenta en ssa.gov. La usará para revisar su historial de trabajo (que decide si la Parte A de Medicare es gratis) y después para inscribirse.
Luego ponga un solo recordatorio para el mes en que cumpla 64 años y vuelva a esta página. De verdad, esa es toda la ventaja que necesita.
La guía completa, paso a paso
¿Prefiere leerlo todo, o quiere el detalle detrás del navegador? Aquí está la guía completa.
Paso 1 — Lo primero que debe entender
Medicare es individual, no un plan familiar. A diferencia de la cobertura del empleador o del Mercado de Seguros a la que quizás esté acostumbrado, no existe un "Medicare familiar". Usted obtiene su propio Medicare según su propia edad e historial de trabajo. Su cónyuge obtiene el suyo, con su propio calendario. Así que si usted cumple 65 años pero su cónyuge es más joven, o tiene su propio seguro, cada uno toma decisiones por separado. Tenga esto presente todo el tiempo: esta página trata de su cobertura; su cónyuge sigue los mismos pasos según su propio reloj. ¿Está casado o tiene pareja? Planificar para Dos explica lo que paga una pareja y cómo manejar dos calendarios distintos. ¿Tiene ahora un plan del Mercado de Seguros? Vea Cumplir 65 años con un plan del Mercado de Seguros para saber cuándo terminan sus ahorros y cómo cancelar el plan sin quedarse sin cobertura.
La otra idea fundamental: "Medicare" en realidad son varias piezas separadas (las Partes A, B, D y las opciones privadas que las agrupan). No tiene que dominarlas todavía; solo sepa que las decisiones de abajo tratan de qué piezas toma y cómo.
Paso 2 — Su calendario (esta es la parte con fechas límite)
La fecha más importante es su Período de Inscripción Inicial (IEP): un plazo de 7 meses que comienza 3 meses antes del mes en que cumple 65 años, incluye el mes de su cumpleaños y termina 3 meses después. Este es el momento en que puede inscribirse sin complicaciones. Perderlo puede causar penalizaciones permanentes por Inscripción tardía y un período sin cobertura. Por eso, aunque decida posponer algunas partes (una opción válida en ciertas situaciones), debe tomar esa decisión a propósito, dentro del plazo.
Paso 3 — ¿En qué situación está?
Su mejor camino depende de la cobertura que usted (y su hogar) ya tienen. Búsquese abajo y siga el enlace: cada guía retoma justo donde su situación importa. Puede encajar en más de una.
Tengo atención médica del VA
El VA y Medicare son sistemas separados. Hay trampas reales (sobre todo con la Parte B de Medicare); esta probablemente sea su página clave.
Yo (o mi cónyuge) todavía trabajo y tengo cobertura del empleador
Quizás pueda posponer la Parte B de Medicare sin penalización, pero solo si la cobertura califica. El tamaño del empleador importa.
Me estoy jubilando o estoy perdiendo la cobertura del trabajo
Perder la cobertura abre períodos especiales, y COBRA tiene una trampa costosa con la Parte B que conviene evitar.
Ando corto de dinero
Hay programas que pueden pagar sus primas y bajar el costo de sus medicamentos. Mucha gente califica y no lo sabe.
Tengo menos de 65 años y una discapacidad
Medicare puede comenzar antes de los 65 años por medio de SSDI, ESRD o ALS.
Ninguna de estas: solo estoy cumpliendo 65 años
La ruta directa: sus opciones, lado a lado, con un calendario.
Paso 4 — Información que debe tener lista
Antes de inscribirse o de hablar con un consejero, reúna lo siguiente. Tenerlo todo en un solo lugar hace más rápido cada paso posterior y evita errores.
- Su número de Seguro Social y, si lo tiene, su número de Medicare.
- Su historial de trabajo: más o menos cuánto tiempo pagó usted (o su cónyuge) los impuestos de Medicare (esto decide si la Parte A de Medicare es gratis). ¿Tiene poco historial de trabajo en EE. UU.? Vea Medicare para Inmigrantes y Titulares de Tarjeta de Residente.
- Los detalles de cualquier cobertura que tenga ahora: plan del empleador o de jubilados, COBRA, atención médica del VA, TRICARE o el plan de un cónyuge. Si es un plan grupal activo del empleador (suyo o de su cónyuge), pregunte a Recursos Humanos si se basa en el empleo actual en un empleador grande; esa es la única condición que le permite posponer la Parte B de Medicare sin riesgo. Aparte, pregunte si es cobertura de medicamentos "acreditable", que es lo que le permite posponer la Parte D de Medicare sin riesgo. La atención médica del VA y COBRA nunca cuentan como cobertura de "empleo actual", así que ninguna de las dos lo protege de la Penalización por Inscripción Tardía de la Parte B, aunque la cobertura de medicamentos del VA a menudo sí cuenta como acreditable para la Parte D.
- Una lista de sus médicos y si le importa conservarlos.
- Una lista de sus medicamentos recetados y su farmacia (esto orienta su elección de cobertura de medicamentos).
- Los datos de la cobertura de su cónyuge y su edad (porque sigue su propio calendario de Medicare).
- Si anda corto de dinero: sus ingresos recientes y el tamaño de su hogar (para los programas de ayuda con los pagos).
Paso 5 — Las decisiones que realmente tomará
En resumen, Medicare se reduce a una lista corta de decisiones. Aquí están en términos sencillos. (Nada de esto es un consejo: es lo que debe sopesar. Un consejero SHIP gratuito puede revisar su caso específico con usted.)
- ¿Tomar la Parte A de Medicare? Casi siempre sí. La Parte A de Medicare (hospital) no tiene Prima para la mayoría de quienes trabajaron lo suficiente, así que por lo general no hay desventaja. (Una excepción: si contribuye a una Cuenta de Ahorros para Gastos Médicos, inscribirse en la Parte A detiene las nuevas contribuciones; vea Trabajar Después de los 65.)
- ¿Tomar la Parte B de Medicare ahora, o posponerla? Esta es la decisión grande. La Parte B de Medicare (médicos y atención ambulatoria) tiene una Prima mensual. Puede posponerla sin penalización solo si tiene otra cobertura acreditable, por lo general cobertura activa de un empleador grande. Los planes de jubilados, COBRA y la atención médica del VA no le permiten posponer la Parte B sin riesgo. Si la pospone sin cobertura que califique, enfrenta una penalización de por vida y un período sin cobertura.
- ¿Cobertura Original de Medicare o Medicare Advantage? Dos formas de recibir sus beneficios: la Cobertura Original de Medicare (a menudo combinada con un Seguro Complementario de Medicare, o Medigap, y un plan de medicamentos de la Parte D de Medicare) frente a un plan todo en uno de Medicare Advantage. Ninguna es "mejor": depende de si valora la libertad de elegir Proveedor y la previsibilidad (Original + Medigap) o los extras incluidos y un límite de gastos (Advantage).
- ¿Cómo cubrirá sus recetas? Con un plan de la Parte D de Medicare, incluido en un plan de Medicare Advantage o, para los veteranos, posiblemente por medio de la farmacia del VA. No tener cobertura de medicamentos sin una alternativa acreditable también conlleva una penalización permanente.
- ¿Quiere un Seguro Complementario de Medicare? Si elige la Cobertura Original de Medicare, su plazo de 6 meses para Medigap (que comienza cuando tiene 65 años y está inscrito en la Parte B de Medicare) es la única vez en que puede comprar cualquier seguro complementario sin Suscripción médica. Es fácil perderlo y difícil recuperarlo.
- ¿Y su cónyuge? Repite estas mismas decisiones según su propio calendario. Si su cónyuge tiene ahora un seguro privado, por su propio trabajo, por su antiguo trabajo de usted o por el Mercado de Seguros, esa cobertura es independiente de su Medicare e independiente de su atención del VA. Cuando cada uno se acerque a los 65 años (o pierda esa cobertura), cada uno sigue estos pasos. Vea Trabajar Después de los 65 y Jubilarse o Perder la Cobertura.
Paso 6 — Sus próximas acciones
- Ponga su plazo de 7 meses en el calendario y programe un recordatorio 3 meses antes del mes de su cumpleaños.
- Cree sus cuentas en ssa.gov y medicare.gov.
- Confirme su cobertura con ambas pruebas: si es un plan grupal activo del empleador, pregunte a Recursos Humanos si se basa en el empleo actual en un empleador grande (solo esto determina si puede posponer la Parte B de Medicare). Aparte, pregunte a su plan o al VA si su cobertura de medicamentos es "acreditable" (esto determina si puede posponer la Parte D de Medicare). Recuerde: la atención médica del VA y COBRA nunca cumplen la prueba de la Parte B, sin importar cómo cuente su cobertura de medicamentos para la Parte D.
- Reúna la lista del Paso 4 para usted y para su cónyuge.
- Llame a su consejero SHIP gratuito para revisar su situación específica antes de inscribirse: encuentre el suyo aquí o llame al 1-800-MEDICARE (1-800-633-4227). SHIP es gratuito, imparcial y no vende nada.
- Lea la o las dos páginas de situación que le correspondan del Paso 3 y luego inscríbase (o tome una decisión deliberada y documentada de posponer) antes de que se cierre su plazo.