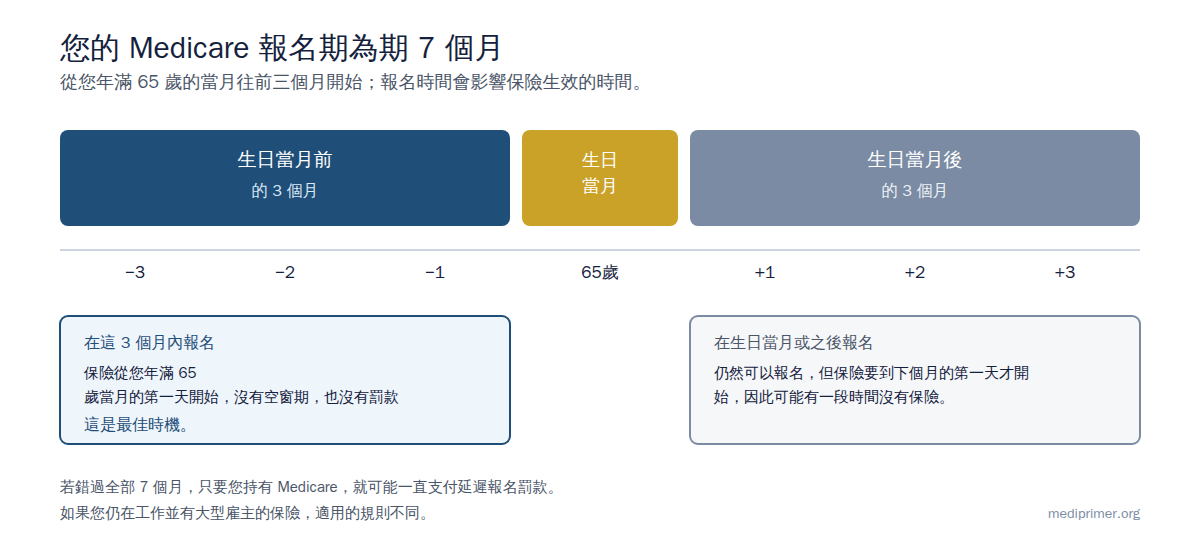
即將滿65歲?簡短的答案如下。您申請 Medicare 的期間長達7個月。這段期間從您滿65歲那個月的前3個月開始,到後3個月結束。如果在前3個月內申請,保障會從您滿65歲的那個月開始。拖得越久,保障開始得越晚。錯過這段期間,可能會有長期的遲交註冊罰款,還會出現保障空窗。請使用下方的導覽工具,取得適合您情況的步驟,或閱讀完整的逐步說明。
滿65歲重點一覽
- 要知道 Medicare 只屬於您自己。沒有「家庭 Medicare」這回事。您的配偶有自己的時間表。
- 在日曆上標出您的7個月期間。如果不確定日期,請使用申請日期計算器。
- 建立免費帳戶:ssa.gov 和 medicare.gov。
- 確認您的情況。您還在工作嗎?有工作提供的保險嗎?有領取 Social Security 嗎?答案會改變您該怎麼做。
- 在申請前準備好所需資料(見下方第4步)。
- 有意識地做決定。如果您要延後任何一部分,請在期間內刻意地決定。您可以向所在州的 SHIP 諮詢員取得免費協助。
不確定自己確切的日期?請使用申請日期計算器——輸入您的生日,它會算出您的申請期間、保障何時開始,以及等待會付出什麼代價。
還沒滿65歲?60出頭可以做什麼
在註冊期間開啟之前,Medicare 沒有任何事情需要您採取行動。但如果您現在61、62或63歲,想提早做準備,現在先打好一點基礎,會讓之後真正的截止日期變得容易許多——尤其是考慮提早退休的話。
- 輕鬆了解整體樣貌,不必有壓力。現在先讀一遍這份說明。您不需要記住細節——只要記住大方向:Medicare 是個人的、申請期間在您65歲生日前後,以及有幾個選擇很難反悔。
- 在選定退休日期之前,先知道您的申請期間。如果您在65歲之前停止工作,在 Medicare 開始之前,您需要過渡期的保險——請參閱退休或失去保險,並在決定日期之前先估算費用。
- 已婚或有伴侶?請把兩個人的時間表一起規劃——兩人一起規劃涵蓋了一人已有 Medicare、另一人還沒有的空窗年份。
- 留意收入的時間點。您最初的 Medicare 保費,是依據兩年前的收入來決定的。63歲時的大筆收入(例如賣房子、大額退休金提領)可能會讓您65歲時的保費變高。請參閱了解您的費用。
- 如果您使用 HSA,請規劃好它的收尾。醫療保險A部分開始時,就必須停止新的 HSA 存入——而且許多人會因為領取 Social Security 而自動啟動醫療保險A部分。請參閱65歲後繼續工作。
- 現在就建立您的 ssa.gov 帳戶。您會用它查看工作紀錄(這決定醫療保險A部分是否免費),之後也會用它來申請。
然後在您滿64歲的那個月設定一個提醒,回到這裡來看看。真的只需要這樣的提前準備就夠了。
完整的逐步說明
想把所有內容都讀一遍,或想了解導覽工具背後的細節嗎?以下是完整的說明。
第1步 — 首先要明白的一件事
Medicare 是個人的,不是家庭計劃。與您可能習慣的雇主保險或醫療保險市場的保險不同,沒有「家庭 Medicare」。您的 Medicare 是根據您自己的年齡和工作紀錄而來。您的配偶有他們自己的,依照他們自己的時間表。所以,如果您即將滿65歲,但配偶比較年輕——或有自己的保險——你們各自要做不同的決定。請在整個過程中記住這一點:這一頁談的是您的保障;您的配偶要按照自己的時間,走過同樣的步驟。已婚或有伴侶?兩人一起規劃會說明夫妻要付多少錢,以及如何處理兩個不同的時間表。目前使用醫療保險市場的計劃嗎?請參閱在醫療保險市場計劃下滿65歲,了解您的補助何時停止,以及如何在不出現空窗的情況下結束該計劃。
另一個基本觀念:「Medicare」其實是幾個獨立的部分(A部分、B部分、D部分,以及把它們組合在一起的私人選項)。您現在不必精通它們——只要知道,下面的決定是關於您要選哪些部分,以及怎麼選。
第2步 — 您的時間表(這是有截止日期的部分)
最重要的單一日期,是您的初始註冊期(IEP):一個7個月的期間,從您滿65歲那個月的前3個月開始,包含您的生日月份,並在之後3個月結束。在這段期間內,您可以順利申請。錯過它,可能造成永久性的遲交註冊罰款,還會有保障空窗——所以,即使您決定延後某些部分(在某些情況下這是合理的選擇),您也必須在這段期間內,有意識地做出這個決定。
第3步 — 您屬於哪種情況?
您最好的做法,取決於您(和您的家人)目前已有的保險。請在下方找到自己,並點擊連結——每份指南都會從您的情況最重要的地方開始說明。您可能符合不只一種。
第4步 — 要準備好的資料
在申請或與諮詢員談話之前,請先準備好這些資料。把它們放在同一個地方,會讓之後的每一步都更快,也能避免出錯。
- 您的 Social Security 號碼,以及(如果有的話)您的 Medicare 號碼。
- 您的工作紀錄——大約您(或配偶)繳納 Medicare 稅款多久(這決定醫療保險A部分是否免費)。在美國的工作紀錄很短?請參閱移民與綠卡持有者的 Medicare。
- 您目前所有保險的詳細資料:雇主/退休人員計劃、COBRA、VA 醫療照護、TRICARE,或配偶的計劃。如果是現職的雇主團體計劃(您的或配偶的),請詢問人資部門,它是否是以大型雇主的現職身分為基礎——這是唯一能讓您安全延後醫療保險B部分的條件。另外,也請詢問它是否屬於「合格承保」的藥物保障,這才是讓您安全延後醫療保險D部分的條件。VA 醫療照護和 COBRA 永遠不算「現職」保險,所以兩者都無法保護您免於醫療保險B部分的遲交註冊罰款,即使 VA 的藥物保障通常確實算是醫療保險D部分的合格承保。
- 您的醫生名單,以及繼續看這些醫生對您是否重要。
- 您的處方藥名單和您的藥局(這會影響您選擇哪種藥物保障)。
- 您配偶的保險詳情和年齡(因為他們有自己的 Medicare 時間表)。
- 如果經濟吃緊:近期的收入和家庭人數(用於協助付費的計劃)。
第5步 — 您實際要做的決定
簡單來說,Medicare 只有幾個要決定的事項。以下用淺顯的話說明。(這些都不是建議——只是需要斟酌的重點。免費的 SHIP 諮詢員可以和您一起看您的具體情況。)
- 要不要參加醫療保險A部分?幾乎都是要。醫療保險A部分(住院)對大多數工作年資足夠的人來說是免保費的,所以通常沒有壞處。(有一個例外:如果您有存入健康儲蓄帳戶,參加醫療保險A部分會讓您無法再存入新的 HSA——請參閱65歲後繼續工作。)
- 現在就參加醫療保險B部分,還是延後?這是最大的決定。醫療保險B部分(門診/醫生)有每月保費。只有在您有其他合格承保時,才能不受罰地延後——通常是大型雇主提供的現職保險。退休人員計劃、COBRA 和 VA 醫療照護不能讓您安全地延後醫療保險B部分。在沒有符合資格的保險下延後,您將面臨終身罰款和保障空窗。
- 原始醫療保險,還是 Medicare Advantage?取得福利的兩種方式:原始醫療保險(通常搭配 Medigap(醫療保險補充計劃)和醫療保險D部分藥物計劃),對比一站式的 Medicare Advantage 計劃。兩者沒有誰「更好」——這取決於您更看重選擇醫療服務提供者的自由和費用可預測性(原始醫療保險加 Medigap),還是整合的額外福利和支出上限(Advantage)。
- 您要如何支付處方藥?透過醫療保險D部分計劃、內建於 Medicare Advantage 計劃中,或者——對退伍軍人來說——可能透過 VA 藥局。沒有合格承保的替代方案卻缺少藥物保障,同樣會有永久罰款。
- 您想要 Medigap 補充計劃嗎?如果您選擇原始醫療保險,您的6個月 Medigap 期間(從您滿65歲且已參加醫療保險B部分時開始)是您唯一能不經核保就購買任何補充計劃的機會。這很容易錯過,也很難再回來。
- 您的配偶呢?他們要依照自己的時間表,重複做同樣的這些決定。如果您的配偶現在有私人保險——透過他們自己的工作、您以前的工作,或醫療保險市場——該保險與您的 Medicare 是分開的,也與您的 VA 照護分開。當你們各自接近65歲(或失去那份保險)時,你們每個人都要走過這些步驟。請參閱65歲後繼續工作和退休或失去保險。
第6步 — 您接下來的行動
- 把您的7個月期間記在日曆上,並在生日月份的前3個月設定一個提醒。
- 建立您的帳戶:ssa.gov 和 medicare.gov。
- 用兩項測試確認您的保險——如果是現職的雇主團體計劃,請詢問人資部門它是否是以大型雇主的現職身分為基礎(光是這一項就決定能否延後醫療保險B部分)。另外,請詢問您的計劃或 VA,您的藥物保障是否屬於「合格承保」(這決定能否延後醫療保險D部分)。請記住:VA 醫療照護和 COBRA 永遠無法通過醫療保險B部分的測試,不論它們的藥物保障在醫療保險D部分算是什麼。
- 為您和您的配偶,準備好第4步的清單。
- 致電您的免費 SHIP 諮詢員,在註冊之前檢視您的具體情況——在這裡找到您的諮詢員,或致電 1-800-MEDICARE (1-800-633-4227)。SHIP 免費、公正,而且不推銷任何東西。
- 閱讀第3步中,符合您情況的一兩個頁面,然後在您的期間結束之前註冊(或者做出有意識、有記錄的延後決定)。