메디케어 가입, 한 문장으로 말하면: 일부 사람은 메디케어 파트 A와 메디케어 파트 B를 자동으로 받지만, 대부분은 정해진 기간 안에 직접 가입해야 하며, 그 기간을 놓치면 보장을 받지 못하고 보험료에 영구적인 벌금이 붙을 수 있습니다. 이 페이지는 메디케어 가입을 다룹니다. 메디케이드를 찾고 계신다면, 메디케이드에는 해마다 정해진 가입 기간이 없습니다. 주 메디케이드 기관을 통해 언제든지 메디케이드 보험 보장을 신청할 수 있으며, 메디케이드: 시작하기에서 그 과정을 안내합니다.
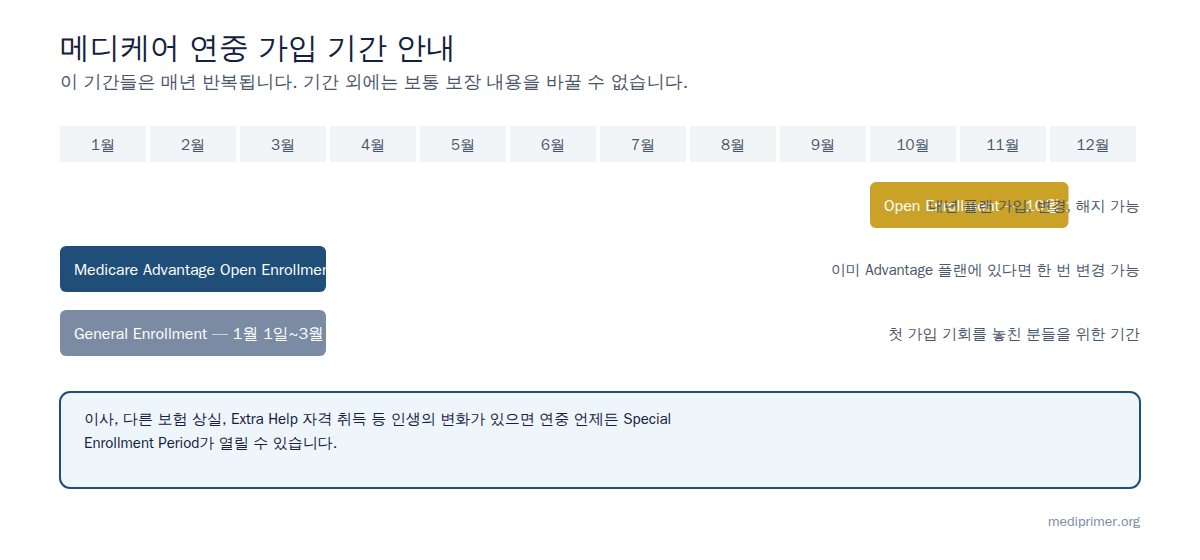
일반적인 규칙 대신 나만의 날짜를 보려면 메디케어 가입 날짜 계산기를 사용해 보세요.
가입 시기가 중요한 이유
메디케어에는 엄격한 가입 기간이 있지만, 메디케이드에는 없습니다. 두 프로그램에 가입하는 방식에서 가장 큰 차이이며, 더 읽기 전에 알아 두면 좋습니다.
- 메디케어: 정해진 기간에만 가입할 수 있습니다. 그 기간이 아니면 지금 보장이 필요해도 가입할 수 없습니다. 첫 번째 기간을 놓치면 보장이 끊길 수 있고, 평생 보험료에 영구적인 벌금이 붙을 수 있습니다.
- 메디케이드: 놓칠 가입 기간이 없습니다. 일 년 중 언제든 메디케이드를 신청할 수 있고, 자격이 인정되는 즉시 보장이 시작될 수 있습니다. 자격이 되는지 확인하려면 메디케이드 자격을 보세요.
- 결혼, 실직, 출산, 이사 같은 큰 생활 변화는 일반 날짜가 아니더라도 나에게만 열리는 메디케어 특별 가입 기간을 만들 수 있습니다.
이 페이지의 나머지 부분에서는 메디케어의 가입 기간을 자세히 설명합니다. 첫 단계는 어떤 기간이 나에게 해당하는지 알아보는 것입니다.
꼭 직접 가입해야 할까요? 자동으로 가입되는 사람도 있습니다
가입 기간과 기한을 걱정하기 전에, 메디케어가 알아서 가입시켜 주는지 먼저 확인하세요. 다음에 해당하면 신청하지 않아도 메디케어 파트 A와 메디케어 파트 B가 자동으로 적용됩니다.
- 65세 생일 최소 4개월 전부터 이미 사회보장 또는 철도 퇴직 연금 혜택을 받고 있는 경우. 메디케어 카드가 우편으로 오고, 65세가 되는 달에 보장이 시작됩니다.
- 장애 혜택을 24개월 동안 받은 경우. 나이와 관계없이 혜택을 받은 지 25번째 달에 메디케어가 자동으로 시작됩니다.
자동으로 가입되더라도 주의할 점이 두 가지 있습니다. 첫째, 파트 B는 거절할 수 있습니다(예: 직장을 통한 보장이 있는 경우). 하지만 거절하기 전에 65세 이후에도 일하는 경우를 읽어 보세요. 잘못 해지하면 아래에 설명한 평생 벌금이 붙기 때문입니다. 둘째, 푸에르토리코에 사는 경우 파트 A만 자동으로 적용됩니다. 최초 가입 기간에 파트 B는 직접 가입해야 하며, 그렇지 않으면 그 벌금을 내게 됩니다.
두 항목 모두 해당하지 않는다면, 즉 65세가 되지만 아직 사회보장 혜택을 받지 않고 있다면, 자동으로 되는 것은 없습니다. 아래 기간 중 하나에 직접 가입해야 합니다.
메디케어 가입 기간
65세가 되거나 메디케어 자격을 얻게 되면 여러 가입 기간이 있습니다. 어느 기간이 해당하는지는 내 상황에 따라 다릅니다. 이 기간들은 연방법으로 정해져 있으며 전국 어디서나 같습니다.
| 기간 | 시기 | 할 수 있는 일 |
|---|---|---|
| 최초 가입 기간(IEP) | 7개월: 65세가 되는 달의 3개월 전, 65세가 되는 달, 그리고 그 후 3개월 | 메디케어 파트 A(병원 보험) 및/또는 메디케어 파트 B(의사 진료 및 병원 진료)에 처음으로 가입합니다. 나중에 가입 지연 벌금을 피하려면 지금 메디케어 파트 D(처방약)에도 가입하세요. 메디케어 보충보험(메디갭) 플랜을 원한다면 파트 B가 시작된 후 6개월 안에 구입하세요. 그 기간이 지나면 보험사가 더 높은 보험료를 받거나 가입을 거절할 수 있습니다. |
| 일반 등록 기간(GEP) | 매년 1월 1일 – 3월 31일 | 최초 가입 기간을 놓쳤다면 파트 A 또는 파트 B에 가입합니다. 보장은 가입한 다음 달 1일에 시작되므로, 기간을 놓치면 몇 달 동안 보장이 없을 수 있습니다. 이때 파트 D에 가입하면 가입 지연 벌금이 붙습니다. |
| 메디케어 어드밴티지 & 파트 D 연례 가입 기간(AEP) | 매년 10월 15일 – 12월 7일 | 오리지널 메디케어에서 메디케어 어드밴티지로 바꾸거나, 메디케어 어드밴티지 플랜끼리 바꿉니다. 파트 D 플랜을 변경하거나 해지합니다. 메디케어 어드밴티지에서 오리지널 메디케어로 돌아가 메디갭이나 파트 D에 가입합니다. 결정하기 전에 플랜이 9월에 보내는 연례 변경 통지(ANOC)를 읽어 보세요. 올해 기간은 메디케어 공개 가입 기간 2027을 보세요. |
| 메디케어 어드밴티지 공개 가입 기간(MA OEP) | 매년 1월 1일 – 3월 31일 | 현재 메디케어 어드밴티지 플랜에 가입해 있다면 다른 메디케어 어드밴티지 플랜으로 바꾸거나 오리지널 메디케어로 돌아갈 수 있습니다. 이 기간에는 한 해에 한 번 변경할 수 있습니다. |
| 특별 가입 기간(SEP) | 생활 사건에 따라 다릅니다. 보통 해당 사건 전후 60일 | 자격 인정 생활 이벤트(QLE)가 있다면 가입하거나 보장을 변경합니다(아래 "어떤 기간이 나에게 해당할까요?" 참고). 일반 기간이 아니어도 가입할 수 있습니다. |
보장이 실제로 시작되는 때
가입하는 날과 보장이 시작되는 날은 다릅니다. 메디케어는 2023년부터 규칙이 간단합니다.
- 생일이 있는 달의 3개월 전부터 그 전달까지 가입하면: 생일이 있는 달의 1일에 보장이 시작됩니다.
- 생일이 있는 달 또는 그 후 3개월 안에 가입하면: 다음 달 1일에 보장이 시작됩니다.
- 일반 등록 기간(1월–3월)에 가입하면: 가입한 다음 달 1일에 보장이 시작됩니다.
실용적인 요점은 이렇습니다. 기간 초반에 가입하면 공백이 없습니다. 기간이 거의 끝날 때까지 기다리면, 기한은 지켰더라도 한 달 이상 보장이 없을 수 있습니다. (생일이 1일이면 날짜가 한 달 앞당겨집니다. 내 날짜는 사회보장국에 확인하세요.)
가입 지연 벌금
처음 가입할 수 있을 때 메디케어 파트 B나 메디케어 파트 D에 가입하지 않으면 영구적인 가입 지연 벌금을 냅니다. 한 번만 내는 비용이 아닙니다. 평생 매달 보험료에 더해집니다.
파트 B 가입 지연 벌금
파트 B 자격이 있는데 최초 가입 기간에 가입하지 않으면, 영구적으로 더 높은 파트 B 보험료를 내게 됩니다. 벌금은 자격이 있었지만 가입하지 않은 개월 수를 기준으로 합니다. 이 벌금은 평생 매달 청구서에 더해집니다.
중요: 다른 보장(예: 고용주나 배우자의 직장을 통한 건강보험)이 있었고 그 보장을 잃은 후 8개월 안에 파트 B에 가입하면 이 벌금을 피할 수 있습니다. 정확한 금액은 해마다 바뀝니다. 현재 금액은 Medicare.gov에서 확인하세요.
파트 D 가입 지연 벌금
처음 가입할 수 있을 때 파트 D(처방약) 또는 약 보장이 있는 메디케어 어드밴티지 플랜에 가입하지 않으면, 파트 D 보험료에 영구적인 가입 지연 벌금이 붙습니다. 파트 B 벌금과 마찬가지로, 보장이 없었던 개월 수를 기준으로 합니다. 이 벌금은 파트 D를 유지하는 동안 계속됩니다.
다른 약 보장(예: 고용주나 노동조합을 통한 보장)이 있었고 그 보장을 잃은 후 63일 안에 파트 D에 가입하면 이 벌금을 피할 수 있습니다. 현재 벌금 금액은 Medicare.gov를 방문하세요.
실제 계산 예시와 파트 D 벌금에 이의신청하는 단계를 담은 전체 안내: 메디케어 가입 지연 벌금.
마켓플레이스(보험 거래소)(ACA) 보장
65세 미만이면서 메디케어 자격이 없거나, 메디케어 자격이 없는 비시민권자라면 건강보험 마켓플레이스(보험 거래소)(ACA 마켓플레이스(보험 거래소) 또는 Healthcare.gov라고도 함)를 통해 보장을 구입할 수 있습니다.
공개 가입 기간
마켓플레이스(보험 거래소) 공개 가입 기간은 보통 매년 11월부터 1월까지입니다. 이 기간에는 건강보험 플랜에 가입하거나, 플랜을 바꾸거나, 보장을 해지할 수 있습니다. 정확한 날짜는 해마다 바뀝니다. 올해 날짜는 Healthcare.gov에서 확인하세요.
특별 가입 기간
직장 보장 상실, 결혼, 출산, 다른 주로의 이사, 메디케이드 자격 변경처럼 생활에 중대한 일이 생기면 일반 공개 가입 기간이 아니어도 가입할 수 있습니다. 보통 해당 사건이 일어난 날부터 60일 안에 가입해야 합니다. 사건마다 규칙이 다르므로, 내 사건이 해당하는지 Healthcare.gov에서 확인하세요.
보험료 세액 공제 & 비용 분담 감면
소득에 따라 보험료 세액 공제(월 보험료를 낮춰 줌) 또는 비용 분담 감면(공동부담금(코페이먼트), 공동보험금(코인슈런스), 공제액(디덕터블)을 낮춰 줌)을 받을 수 있습니다. 이 공제를 받으려면 마켓플레이스(보험 거래소)를 통해 가입해야 합니다. 자격은 가입할 때 정해지지만, 소득이나 가구원 수가 바뀌면 달라질 수 있습니다. 공제가 정확하게 유지되도록 변경 사항을 Healthcare.gov에 알리세요.
메디케이드 & CHIP
메디케이드(주 정부와 연방 정부가 운영하는 저소득층 프로그램)와 CHIP(어린이 건강보험 프로그램)에는 해마다 정해진 가입 기간이 없습니다. 주의 규정을 충족하기만 하면 언제든 신청할 수 있고 언제든 승인받을 수 있습니다.
자격 & 신청
메디케이드와 CHIP 규정은 주마다 다릅니다. 두 프로그램 모두 소득, 가족 규모, 나이, 장애 여부 등을 살펴봅니다. 신청하려면 주 메디케이드 사무소에 문의하거나 Healthcare.gov로 신청하세요. 어떤 주는 간단한 온라인 양식이 있고, 어떤 주는 직접 방문을 요구합니다. 원할 때 언제든 신청할 수 있습니다.
갱신 & 재심사
메디케이드나 CHIP에 가입한 후에는 자격을 정기적으로 검토합니다(보통 일 년에 한 번이지만 주마다 다릅니다). 이를 갱신 또는 재심사라고 합니다. 소득, 가구원 수, 주소 등 정보를 확인해 달라는 통지서를 받게 됩니다. 달라진 것이 없더라도 기한 안에 답해야 합니다. 답하지 않으면 보장이 끝날 수 있습니다.
연락처를 최신으로 유지하세요: 주소나 전화번호가 바뀌면 주 메디케이드 사무소에 바로 알리세요. 우편물이 전달되지 않아 갱신 통지서를 받지 못하는 것이 메디케이드 보장을 잃는 가장 큰 이유 중 하나입니다.
어떤 기간이 나에게 해당할까요?
이 목록을 보고 어떤 가입 기간이 해당할 수 있는지 알아보세요. 개인 맞춤 조언이 아닙니다. 구체적인 기한은 해당 프로그램에 직접 확인해야 합니다.
- 65세가 되거나 메디케어 자격을 얻는 경우: 최초 가입 기간을 이용하세요. 공백을 피하려면 65세가 되기 최소 3개월 전에 가입하세요.
- 이미 메디케어에 가입해 있고 플랜을 바꾸고 싶은 경우: 메디케어 어드밴티지 & 파트 D 연례 가입 기간(10월 15일–12월 7일)에 언제든 바꿀 수 있고, 현재 메디케어 어드밴티지에 가입해 있다면 MA 공개 가입 기간(1월 1일–3월 31일)을 이용할 수 있습니다.
- 직장 건강보험 보장을 잃은 경우: 나이에 따라 메디케어, 마켓플레이스(보험 거래소), 메디케이드 또는 CHIP의 특별 가입 기간 자격이 될 가능성이 높습니다. 기한은 해당 프로그램에 전화해 확인하세요.
- 출산하거나 결혼하는 경우: 마켓플레이스(보험 거래소)와 메디케이드/CHIP에서 자격 인정 생활 이벤트로 인정됩니다. 보통 60일 안에 가입해야 합니다.
- 다른 주로 이사하는 경우: 나이와 플랜에 따라 주를 옮기면 마켓플레이스(보험 거래소), 메디케어 어드밴티지 또는 메디케이드/CHIP의 특별 가입 기간이 열릴 수 있습니다.
- 소득이 낮거나, 자녀가 있거나, 어린이인 경우: 메디케이드나 CHIP 자격이 될 수 있습니다. 언제든 신청할 수 있습니다. 주 메디케이드 사무소나 Healthcare.gov에 문의하세요.
- 65세 미만이고 지금 보장이 필요한 경우: 마켓플레이스(보험 거래소) 공개 가입 기간이 아니고 자격 인정 생활 이벤트도 없다면, 메디케이드/CHIP(기한 없음)를 알아보거나 다음 공개 가입 기간을 기다려야 할 수 있습니다.
- 메디케이드나 CHIP에 가입해 있고 갱신 통지서를 받은 경우: 바로 기한 안에 답하세요. 무시하면 보장이 끝납니다.
핵심 요약
- 자격이 되는 기간에 가입하세요. 놓치면 보장이 없고 영구적인 벌금이 붙을 수 있습니다.
- 생활 사건은 일반 시기가 아니어도 특별 가입 기간을 열 수 있습니다.
- 메디케어 파트 B와 파트 D의 가입 지연 벌금은 영구적이며 매달 청구서에 더해집니다.
- 마켓플레이스(보험 거래소)(ACA) 보장에는 연간 공개 가입 기간과 생활 사건에 따른 특별 가입 기간이 있습니다.
- 메디케이드와 CHIP는 일 년 내내 신청을 받지만, 갱신 통지서에는 기한 안에 답해야 합니다.
- 구체적인 기한은 항상 해당 프로그램에 직접 확인하세요.