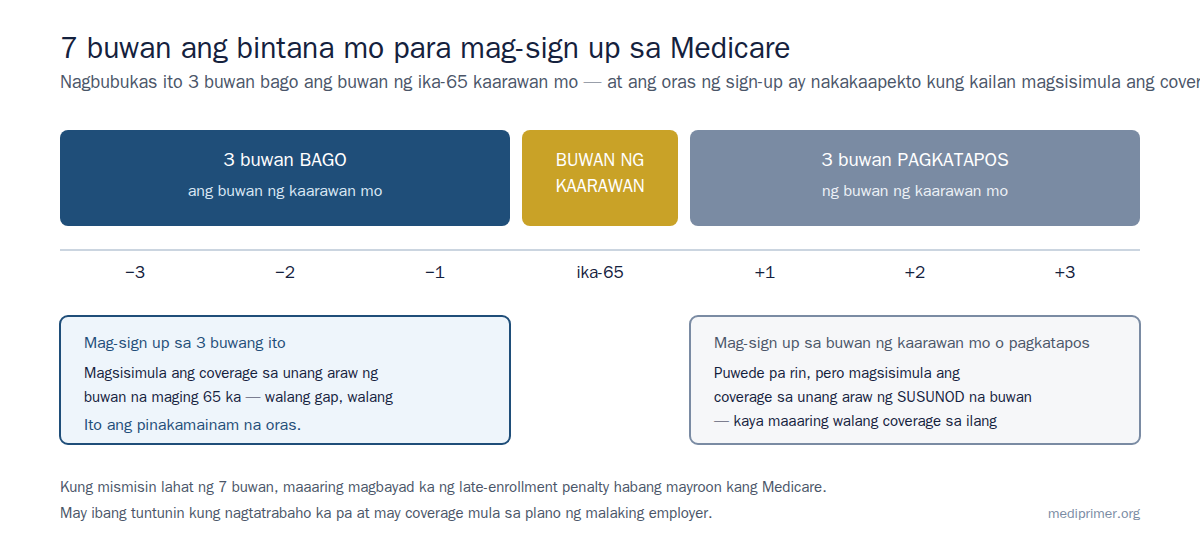
Magiging 65 na? Narito ang maikling sagot. Ang iyong panahon ng pag-sign up sa Medicare ay 7 buwan ang haba. Magsisimula ito 3 buwan bago ang buwan ng iyong ika-65 kaarawan at magtatapos 3 buwan pagkatapos nito. Kung mag-sign up ka sa unang 3 buwan, magsisimula ang iyong saklaw sa buwan na mag-65 ka. Kung maghihintay ka nang mas matagal, mas huli magsisimula ang saklaw. Ang hindi pag-sign up sa panahong ito ay maaaring magdulot ng habambuhay na multa at puwang sa saklaw. Gamitin ang navigator sa ibaba para sa mga hakbang na akma sa iyong sitwasyon, o basahin ang buong gabay.
Ang pagiging 65 sa isang sulyap
- Alamin na ang Medicare ay para sa iyo lamang. Walang Medicare para sa pamilya. May sarili ring timeline ang iyong asawa.
- Markahan ang iyong 7-buwang panahon sa kalendaryo. Gamitin ang calculator ng petsa ng pag-sign up kung hindi ka sigurado sa iyong mga petsa.
- Gumawa ng libreng account sa ssa.gov at medicare.gov.
- Suriin ang iyong sitwasyon. Nagtatrabaho ka pa ba? May saklaw ka ba mula sa trabaho? Tumatanggap ka ba ng Social Security? Binabago ng mga sagot na ito ang dapat mong gawin.
- Ihanda ang kailangan mo bago mag-sign up (tingnan ang Hakbang 4 sa ibaba).
- Magdesisyon nang may layunin. Kung ipagpapaliban mo ang anumang bahagi, gawin ito nang sinasadya at sa loob ng iyong panahon. May libreng tulong mula sa iyong tagapayo ng SHIP sa inyong estado.
Hindi sigurado sa eksaktong mga petsa mo? Gamitin ang calculator ng petsa ng pag-sign up — ilagay ang iyong kaarawan at ito na ang magkakalkula ng iyong panahon, kung kailan magsisimula ang saklaw, at magkano ang magiging gastos kung maghihintay.
Hindi pa 65? Ano ang gagawin sa iyong maagang 60s
Walang kailangang gawin sa Medicare bago magbukas ang iyong panahon ng pagpapatala. Ngunit kung ikaw ay 61, 62, o 63 at gusto mong maghanda nang maaga, ang kaunting paghahanda ngayon ay magpapadali sa mga totoong deadline — lalo na kung maagang pagre-retiro ang iniisip mo.
- Alamin ang kabuuang anyo nito, nang walang pressure. Basahin ang gabay na ito nang isang beses ngayon. Hindi mo kailangang tandaan ang mga detalye — ang mga pangunahing ideya lang: ang Medicare ay indibidwal, ang panahon ng pag-sign up ay nasa paligid ng iyong ika-65 kaarawan, at may ilang pasyang mahirap bawiin.
- Alamin ang iyong panahon bago pumili ng petsa ng pagreretiro. Kung titigil ka sa trabaho bago mag-65, kakailanganin mo ng pansamantalang saklaw hanggang magsimula ang Medicare — tingnan ang Pagreretiro o Pagkawala ng Saklaw at alamin ang halaga nito bago ka magpasya sa petsa.
- May asawa o kapareha? Pag-ugnayin ang parehong timeline — ang Pagpaplano para sa Dalawa ay sumasaklaw sa mga taong may puwang kung saan ang isa sa inyo ay nasa Medicare at ang isa ay wala pa.
- Bantayan ang timing ng iyong kita. Ang iyong unang mga Premium sa Medicare ay itinatakda ng iyong kita mula dalawang taon ang nakaraan. Ang malalaking kita sa edad na 63 (pagbebenta ng bahay, malaking withdrawal sa retirement) ay maaaring magpataas ng iyong mga Premium sa 65. Tingnan ang Pag-unawa sa Iyong mga Gastos.
- Kung gumagamit ka ng HSA, planuhin ang pagtatapos nito. Dapat tumigil ang mga bagong kontribusyon sa HSA kapag nagsimula ang Medicare Part A — at maraming tao ang awtomatikong nagsisimula ng Part A sa pagkuha ng Social Security. Tingnan ang Pagtatrabaho Pagkatapos ng 65.
- Gawin na ngayon ang iyong ssa.gov account. Gagamitin mo ito para tingnan ang iyong kasaysayan ng trabaho (na nagpapasya kung libre ang Part A) at kalaunan para mag-sign up.
Pagkatapos, magtakda ng isang paalala para sa buwan na mag-64 ka para bumalik dito. Iyon na talaga ang kailangan mong paunang paghahanda.
Ang buong gabay, hakbang-hakbang
Mas gusto mo bang basahin ang lahat, o gusto mo ng mas detalyadong paliwanag sa likod ng navigator? Narito ang kumpletong gabay.
Hakbang 1 — Ang isang bagay na dapat unang unawain
Ang Medicare ay indibidwal, hindi plano para sa pamilya. Hindi tulad ng saklaw mula sa employer o Marketplace na maaaring nakasanayan mo, walang "Medicare ng pamilya." Makukuha mo ang sarili mong Medicare batay sa iyong sariling edad at kasaysayan ng trabaho. Ang iyong asawa ay may sarili ring Medicare, sa sarili nilang timeline. Kaya kung ikaw ay magiging 65 ngunit mas bata ang iyong asawa — o may sarili silang seguro — kayo ay may magkahiwalay na mga desisyon. Tandaan ito hanggang sa dulo: ang pahinang ito ay tungkol sa iyong saklaw; ang iyong asawa ay dadaan sa parehong mga hakbang sa sarili nilang oras. May asawa o kapareha? Ang Pagpaplano para sa Dalawa ay nagpapaliwanag kung magkano ang babayaran ng mag-asawa at kung paano pangasiwaan ang dalawang magkaibang timeline. Nasa plano ka ba ng Marketplace ngayon? Tingnan ang Pagiging 65 sa plano ng Marketplace para malaman kung kailan titigil ang iyong matitipid at kung paano tapusin ang plano nang walang puwang sa saklaw.
Ang isa pang pangunahing ideya: ang "Medicare" ay talagang ilang magkakahiwalay na bahagi (ang mga Part A, B, D, at ang mga pribadong opsyon na nag-iipon ng mga ito). Hindi mo pa kailangang pag-aralan ang lahat — alamin lang na ang mga desisyon sa ibaba ay tungkol sa kung aling mga bahagi ang kukunin mo at paano.
Hakbang 2 — Ang iyong timeline (ito ang bahaging may mga deadline)
Ang pinakamahalagang petsa ay ang iyong Paunang Panahon ng Pagpapatala (IEP): isang 7-buwang panahon na magsisimula 3 buwan bago ang buwan na mag-65 ka, kasama ang buwan ng iyong kaarawan, at magtatapos 3 buwan pagkatapos. Ito ang panahon na maaari kang mag-sign up nang walang abala. Ang hindi pag-sign up dito ay maaaring magdulot ng permanenteng multa at puwang sa saklaw — kaya kahit magpasya kang ipagpaliban ang ilang bahagi (isang wastong pagpili sa ilang sitwasyon), kailangan mong gawin ang desisyong iyon nang may layunin, sa loob ng panahon.
Hakbang 3 — Anong sitwasyon ang sa iyo?
Ang pinakamainam na landas para sa iyo ay nakadepende sa saklaw na mayroon na kayo (at ang iyong sambahayan). Hanapin ang iyong sarili sa ibaba at sundan ang link — bawat gabay ay nagsisimula kung saan mahalaga ang iyong sitwasyon. Maaaring tumugma ka sa higit sa isa.
May VA health care ako
Magkahiwalay na sistema ang VA at Medicare. May mga tunay na patibong (lalo na sa Part B) — malamang ito ang pangunahing pahina para sa iyo.
Ako (o ang aking asawa) ay nagtatrabaho pa at may saklaw mula sa employer
Maaari mong ipagpaliban ang Part B nang walang multa — ngunit kung kwalipikado lamang ang saklaw. Mahalaga ang laki ng employer.
Magre-retiro ako o mawawalan ng saklaw mula sa trabaho
Ang pagkawala ng saklaw ay nagbubukas ng mga espesyal na panahon — at ang COBRA ay may magastos na patibong sa Part B na dapat iwasan.
Kapos ako sa pera
Maaaring bayaran ng mga programa ang iyong mga Premium at ibaba ang gastos sa gamot. Maraming tao ang kwalipikado ngunit hindi alam.
Wala pa akong 65 at may kapansanan
Maaaring magsimula ang Medicare bago mag-65 sa pamamagitan ng SSDI, ESRD, o ALS.
Wala sa mga ito — magiging 65 na lang ako
Ang simpleng gabay: ang iyong mga opsyon, magkakatabi, na may timeline.
Hakbang 4 — Impormasyong dapat nakahanda
Bago ka mag-sign up o makipag-usap sa isang tagapayo, ipunin ang mga ito. Ang pagkakaroon ng lahat sa isang lugar ay magpapabilis sa bawat susunod na hakbang at maiiwasan ang mga pagkakamali.
- Ang iyong Social Security number at, kung mayroon ka, ang iyong Medicare number.
- Ang iyong kasaysayan ng trabaho — humigit-kumulang gaano katagal kang (o ng asawa mo) nagbayad ng buwis sa Medicare (ito ang nagpapasya kung libre ang Part A). Maikli ang kasaysayan ng trabaho sa U.S.? Tingnan ang Medicare para sa mga Imigrante at Green Card Holder.
- Mga detalye ng anumang saklaw na mayroon ka ngayon: plano ng employer/retiree, COBRA, VA health care, TRICARE, o plano ng asawa. Kung ito ay aktibong group plan ng employer (sa iyo o sa asawa mo), tanungin ang HR kung ito ay batay sa kasalukuyang pagtatrabaho sa isang malaking employer — iyon lang ang nagpapahintulot sa iyong ligtas na ipagpaliban ang Part B. Hiwalay, itanong kung ito ay "katanggap-tanggap" (creditable) na saklaw sa gamot, na siyang nagpapahintulot sa iyong ligtas na ipagpaliban ang Part D. Ang VA health care at COBRA ay hindi kailanman saklaw na "kasalukuyang pagtatrabaho," kaya walang nagpoprotekta sa iyo mula sa Multa sa Huling Pagpapatala sa Part B, kahit na ang saklaw sa gamot ng VA ay madalas na ituring na katanggap-tanggap para sa Part D.
- Isang listahan ng iyong mga doktor at kung mahalaga sa iyo na mapanatili sila.
- Isang listahan ng iyong mga iniresetang gamot at ng iyong botika (ito ang nagtatakda ng pipiliin mong saklaw sa gamot).
- Ang mga detalye ng saklaw ng iyong asawa at ang kanilang edad (dahil nasa sarili silang timeline ng Medicare).
- Kung kapos sa pera: kamakailang kita at laki ng sambahayan (para sa mga programang tumutulong magbayad).
Hakbang 5 — Ang mga desisyong talagang gagawin mo
Sa madaling sabi, ang Medicare ay binubuo ng maikling listahan ng mga desisyon. Narito ang mga ito sa simpleng salita. (Hindi ito payo — ito ang mga dapat timbangin. Ang isang libreng tagapayo ng SHIP ay makakatulong sa iyong partikular na sitwasyon.)
- Kukunin ba ang Medicare Part A? Halos palaging oo. Ang Part A (ospital) ay libre ang Premium para sa karamihan ng mga taong nakapagtrabaho nang sapat, kaya karaniwang walang disbentaha. (Isang eksepsiyon: kung nag-aambag ka sa Health Savings Account, ang pagpapatala sa Part A ay magpapatigil sa mga bagong kontribusyon sa HSA — tingnan ang Pagtatrabaho Pagkatapos ng 65.)
- Kukunin ba ang Medicare Part B ngayon, o ipagpapaliban? Ito ang pinakamalaki. Ang Part B (mga doktor/outpatient) ay may buwanang Premium. Maaari mo itong ipagpaliban nang walang multa kung mayroon ka lamang ibang katanggap-tanggap na saklaw — karaniwan ay aktibong saklaw mula sa malaking employer. Ang mga plano ng retiree, COBRA, at VA health care ay hindi nagpapahintulot sa iyong ligtas na ipagpaliban ang Part B. Kung ipagpaliban mo ito nang walang kwalipikadong saklaw, haharap ka sa habambuhay na multa at puwang sa saklaw.
- Orihinal na Medicare o Medicare Advantage? Dalawang paraan para makuha ang iyong mga benepisyo: ang Orihinal na Medicare (madalas na kasama ng karagdagang Medigap at plano sa gamot ng Medicare Part D) kumpara sa isang all-in-one na Medicare Advantage. Walang "mas mabuti" — nakadepende ito kung mas mahalaga sa iyo ang kalayaan sa pagpili ng Provider at ang predictability (Orihinal + Medigap) o ang mga kasamang dagdag at limitasyon sa gastusin (Advantage).
- Paano mo sasaklawin ang mga reseta? Sa pamamagitan ng plano ng Part D, na kasama sa isang plano ng Medicare Advantage, o — para sa mga beterano — posibleng sa botika ng VA. Ang kawalan ng saklaw sa gamot nang walang katanggap-tanggap na alternatibo ay may permanenteng multa rin.
- Gusto mo ba ng Medigap (Karagdagang Medicare)? Kung pipiliin mo ang Orihinal na Medicare, ang iyong 6-buwang panahon ng Medigap (nagsisimula kapag ikaw ay 65 at nakapagpatala sa Part B) ang tanging pagkakataon na makabili ka ng anumang karagdagang saklaw nang walang medikal na Pagsusuri sa Panganib (Underwriting). Madali itong makaligtaan at mahirap mabawi.
- Paano ang iyong asawa? Uulitin nila ang parehong mga desisyon sa sarili nilang timeline. Kung may pribadong seguro ang iyong asawa ngayon — sa pamamagitan ng sarili nilang trabaho, ng dati mong trabaho, o ng Marketplace — hiwalay ang saklaw na iyon sa iyong Medicare, at hiwalay sa iyong VA care. Kapag malapit nang mag-65 ang bawat isa sa inyo (o mawalan ng saklaw na iyon), bawat isa sa inyo ay dadaan sa mga hakbang na ito. Tingnan ang Pagtatrabaho Pagkatapos ng 65 at Pagreretiro o Pagkawala ng Saklaw.
Hakbang 6 — Ang iyong mga susunod na hakbang
- Ilagay ang iyong 7-buwang panahon sa kalendaryo at magtakda ng paalala 3 buwan bago ang buwan ng iyong kaarawan.
- Gumawa ng iyong mga account sa ssa.gov at medicare.gov.
- Kumpirmahin ang iyong saklaw sa parehong pagsusulit — para sa aktibong group plan ng employer, tanungin ang HR kung ito ay batay sa kasalukuyang pagtatrabaho sa isang malaking employer (ito lamang ang namamahala sa pagpapaliban ng Part B). Hiwalay, tanungin ang iyong plano o ang VA kung "katanggap-tanggap" ang iyong saklaw sa gamot (ito ang namamahala sa pagpapaliban ng Part D). Tandaan: ang VA health care at COBRA ay hindi kailanman pumapasa sa pagsusulit para sa Part B, anuman ang turing sa kanilang saklaw sa gamot para sa Part D.
- Ipunin ang listahan sa Hakbang 4 para sa iyo at sa iyong asawa.
- Tawagan ang iyong libreng tagapayo ng SHIP para repasuhin ang iyong partikular na sitwasyon bago ka magpatala — hanapin ang sa iyo dito o tumawag sa 1-800-MEDICARE (1-800-633-4227). Libre ang SHIP, walang kinikilingan, at hindi nagbebenta ng anuman.
- Basahin ang isa o dalawang pahina ng sitwasyon na tugma sa iyo mula sa Hakbang 3, pagkatapos ay magpatala (o gumawa ng sinadya at nakadokumentong desisyon na ipagpaliban) bago magsara ang iyong panahon.