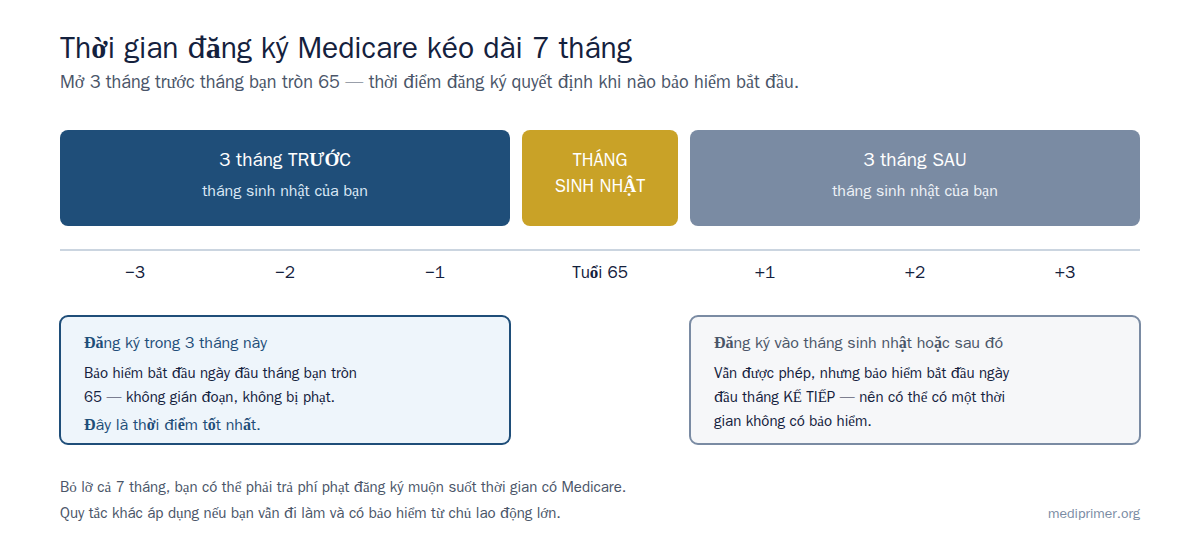
Sắp 65 tuổi? Đây là câu trả lời ngắn gọn. Thời gian ghi danh Medicare của bạn kéo dài 7 tháng. Thời gian này bắt đầu 3 tháng trước tháng bạn tròn 65 tuổi và kết thúc 3 tháng sau đó. Nếu ghi danh trong 3 tháng đầu, bảo hiểm của bạn bắt đầu từ tháng bạn tròn 65 tuổi. Nếu chờ lâu hơn, bảo hiểm sẽ bắt đầu muộn hơn. Bỏ lỡ thời gian này có thể dẫn đến khoản phạt muộn kéo dài suốt đời và một khoảng trống bảo hiểm. Hãy dùng công cụ hướng dẫn bên dưới để xem các bước phù hợp với hoàn cảnh của bạn, hoặc đọc toàn bộ phần hướng dẫn chi tiết.
Tổng quan khi bước sang tuổi 65
- Hãy biết rằng Medicare chỉ dành riêng cho bạn. Không có Medicare cho cả gia đình. Vợ/chồng của bạn có lịch trình riêng.
- Đánh dấu thời gian 7 tháng của bạn trên lịch. Hãy dùng công cụ tính ngày ghi danh nếu bạn không chắc về các mốc ngày của mình.
- Tạo tài khoản miễn phí tại ssa.gov và medicare.gov.
- Xem xét hoàn cảnh của bạn. Bạn còn đang đi làm không? Bạn có bảo hiểm từ nơi làm việc không? Bạn có nhận Social Security không? Các câu trả lời sẽ thay đổi việc bạn nên làm.
- Chuẩn bị những gì cần thiết trước khi ghi danh (xem Bước 4 bên dưới).
- Quyết định có chủ đích. Nếu bạn trì hoãn bất kỳ phần nào, hãy làm điều đó một cách có chủ ý và trong thời gian ghi danh của bạn. Bạn có thể nhận trợ giúp miễn phí từ cố vấn SHIP của tiểu bang.
Không chắc về các mốc ngày chính xác của bạn? Hãy dùng công cụ tính ngày ghi danh — nhập ngày sinh của bạn và công cụ sẽ tính ra thời gian ghi danh, thời điểm bảo hiểm bắt đầu, và chi phí nếu bạn chờ.
Chưa đến 65 tuổi? Nên làm gì khi bạn ở độ tuổi đầu 60
Medicare không đòi hỏi bạn phải làm gì trước khi thời gian ghi danh của bạn mở ra. Nhưng nếu bạn đang 61, 62, hoặc 63 tuổi và muốn chuẩn bị sớm, một chút công việc nền tảng ngay bây giờ sẽ giúp các thời hạn thật sự trở nên dễ dàng — đặc biệt nếu bạn đang cân nhắc nghỉ hưu sớm.
- Tìm hiểu tổng quan, không áp lực. Hãy đọc hướng dẫn này một lần ngay bây giờ. Bạn không cần nhớ chi tiết — chỉ cần nhớ những ý chính: Medicare dành cho từng cá nhân, thời gian ghi danh nằm quanh sinh nhật 65 tuổi của bạn, và một vài lựa chọn rất khó hoàn tác.
- Biết thời gian ghi danh của bạn trước khi chọn ngày nghỉ hưu. Nếu bạn nghỉ làm trước 65 tuổi, bạn sẽ cần bảo hiểm tạm thời cho đến khi Medicare bắt đầu — xem Nghỉ Hưu Hoặc Mất Bảo Hiểm và tính toán chi phí trước khi bạn quyết định ngày nghỉ.
- Đã kết hôn hoặc có bạn đời? Hãy cùng sắp xếp cả hai lịch trình — Lập Kế Hoạch Cho Hai Người nói về những năm chênh lệch khi một người đã có Medicare còn người kia chưa.
- Chú ý thời điểm thu nhập của bạn. Phí Bảo Hiểm Medicare đầu tiên của bạn được xác định dựa trên thu nhập của bạn từ hai năm trước. Những khoản thu nhập lớn ở tuổi 63 (bán nhà, rút một khoản lớn từ quỹ hưu trí) có thể làm tăng Phí Bảo Hiểm của bạn ở tuổi 65. Xem Hiểu Rõ Các Chi Phí Của Bạn.
- Nếu bạn dùng HSA, hãy lên kế hoạch cho giai đoạn cuối của nó. Các khoản đóng góp HSA mới phải dừng lại khi Medicare Phần A bắt đầu — và nhiều người kích hoạt Phần A tự động khi nhận Social Security. Xem Làm Việc Sau Tuổi 65.
- Tạo tài khoản ssa.gov của bạn ngay bây giờ. Bạn sẽ dùng nó để kiểm tra quá trình làm việc của mình (quyết định Phần A có miễn phí hay không) và sau đó để ghi danh.
Sau đó hãy đặt một lời nhắc vào tháng bạn tròn 64 tuổi để quay lại đây. Thực sự chỉ cần chuẩn bị trước như vậy là đủ.
Toàn bộ hướng dẫn, từng bước một
Bạn thích đọc hết, hoặc muốn biết chi tiết đằng sau công cụ hướng dẫn? Đây là phần hướng dẫn đầy đủ.
Bước 1 — Điều đầu tiên cần hiểu
Medicare dành cho từng cá nhân, không phải gói cho cả gia đình. Khác với bảo hiểm của chủ lao động hoặc Thị Trường Bảo Hiểm (Marketplace) mà bạn có thể đã quen, không có "Medicare gia đình". Bạn có Medicare của riêng mình dựa trên tuổi và quá trình làm việc của bạn. Vợ/chồng của bạn có Medicare của họ, theo lịch trình riêng. Vì vậy, nếu bạn sắp 65 tuổi nhưng vợ/chồng bạn trẻ hơn — hoặc đang có bảo hiểm riêng — mỗi người đưa ra quyết định riêng. Hãy ghi nhớ điều đó xuyên suốt: trang này nói về bảo hiểm của bạn; vợ/chồng bạn thực hiện cùng các bước này theo thời gian của họ. Đã kết hôn hoặc có bạn đời? Lập Kế Hoạch Cho Hai Người giải thích một cặp vợ chồng phải trả bao nhiêu và cách xử lý hai lịch trình khác nhau. Hiện đang dùng chương trình trên Thị Trường Bảo Hiểm (Marketplace)? Xem Bước sang tuổi 65 khi đang dùng chương trình Marketplace để biết khi nào khoản hỗ trợ của bạn chấm dứt và cách kết thúc chương trình mà không bị gián đoạn.
Một ý nền tảng khác: "Medicare" thực ra gồm vài phần riêng biệt (các Phần A, B, D, và các lựa chọn của công ty tư nhân gói chúng lại). Bạn chưa cần nắm vững tất cả — chỉ cần biết rằng các quyết định bên dưới là về việc bạn chọn những phần nào và chọn như thế nào.
Bước 2 — Lịch trình của bạn (đây là phần có thời hạn)
Mốc quan trọng nhất là Thời Gian Ghi Danh Ban Đầu (IEP) của bạn: một khoảng thời gian 7 tháng bắt đầu 3 tháng trước tháng bạn tròn 65 tuổi, bao gồm tháng sinh nhật của bạn, và kết thúc 3 tháng sau đó. Đây là lúc bạn có thể ghi danh mà không gặp rắc rối. Bỏ lỡ thời gian này có thể gây ra khoản phạt muộn vĩnh viễn và một khoảng trống bảo hiểm — vì vậy ngay cả khi bạn quyết định trì hoãn một số phần (một lựa chọn hợp lệ trong một số hoàn cảnh), bạn cần đưa ra quyết định đó một cách có chủ đích, trong thời gian ghi danh.
Bước 3 — Bạn thuộc trường hợp nào?
Con đường tốt nhất của bạn tùy thuộc vào loại bảo hiểm mà bạn (và hộ gia đình của bạn) đang có. Hãy tìm trường hợp của bạn bên dưới và nhấp vào liên kết — mỗi hướng dẫn đi đúng vào điểm quan trọng với hoàn cảnh của bạn. Bạn có thể phù hợp với nhiều hơn một trường hợp.
Tôi có chăm sóc sức khỏe VA
VA và Medicare là hai hệ thống riêng biệt. Có những cạm bẫy thật sự (đặc biệt là về Phần B) — đây có thể là trang quan trọng nhất với bạn.
Tôi (hoặc vợ/chồng tôi) vẫn đang đi làm và có bảo hiểm của chủ lao động
Bạn có thể trì hoãn Phần B mà không bị phạt — nhưng chỉ khi bảo hiểm đó đủ điều kiện. Quy mô của chủ lao động rất quan trọng.
Tôi sắp nghỉ hưu hoặc mất bảo hiểm qua công việc
Việc mất bảo hiểm mở ra những thời gian đặc biệt — và COBRA có một cạm bẫy tốn kém về Phần B cần tránh.
Tài chính eo hẹp
Các chương trình có thể trả Phí Bảo Hiểm của bạn và giảm chi phí thuốc. Nhiều người đủ điều kiện mà không biết.
Tôi dưới 65 tuổi và bị khuyết tật
Medicare có thể bắt đầu trước tuổi 65 thông qua SSDI, ESRD, hoặc ALS.
Không có trường hợp nào ở trên — tôi chỉ vừa bước sang tuổi 65
Lộ trình đơn giản: các lựa chọn của bạn, đặt cạnh nhau, kèm lịch trình.
Bước 4 — Thông tin cần chuẩn bị sẵn
Trước khi ghi danh hoặc nói chuyện với cố vấn, hãy tập hợp những thứ này. Có chúng ở một nơi sẽ giúp mọi bước sau nhanh hơn và tránh sai sót.
- Số Social Security của bạn và, nếu có, số Medicare của bạn.
- Quá trình làm việc của bạn — khoảng bao lâu bạn (hoặc vợ/chồng) đã đóng thuế Medicare (điều này quyết định Phần A có miễn phí hay không). Có ít thời gian làm việc tại Hoa Kỳ? Xem Medicare Cho Người Nhập Cư và Người Có Thẻ Xanh.
- Chi tiết về bất kỳ bảo hiểm nào bạn đang có: chương trình của chủ lao động/người nghỉ hưu, COBRA, chăm sóc sức khỏe VA, TRICARE, hoặc chương trình của vợ/chồng. Nếu đó là chương trình nhóm đang hoạt động của chủ lao động (của bạn hoặc của vợ/chồng), hãy hỏi bộ phận nhân sự xem nó có dựa trên việc làm hiện tại tại một chủ lao động lớn hay không — đó là điều duy nhất cho phép bạn trì hoãn Phần B một cách an toàn. Ngoài ra, hãy hỏi xem đó có phải là bảo hiểm thuốc "đáng tin cậy" (Bảo Hiểm Đáng Tin Cậy) hay không, vì điều đó cho phép bạn trì hoãn Phần D một cách an toàn. Chăm sóc sức khỏe VA và COBRA không bao giờ là bảo hiểm "việc làm hiện tại", nên cả hai đều không bảo vệ bạn khỏi Khoản Phạt Ghi Danh Muộn của Phần B, dù bảo hiểm thuốc của VA thường được tính là đáng tin cậy cho Phần D.
- Danh sách các bác sĩ của bạn và việc giữ họ có quan trọng với bạn hay không.
- Danh sách các loại thuốc theo toa của bạn và nhà thuốc của bạn (điều này quyết định lựa chọn bảo hiểm thuốc của bạn).
- Chi tiết bảo hiểm và tuổi của vợ/chồng bạn (vì họ có lịch trình Medicare riêng).
- Nếu tài chính eo hẹp: thu nhập gần đây và số người trong hộ gia đình (cho các chương trình hỗ trợ chi phí).
Bước 5 — Những quyết định bạn thực sự sẽ đưa ra
Nói gọn lại, Medicare quy về một danh sách ngắn các quyết định. Dưới đây là chúng bằng ngôn ngữ đơn giản. (Không điều nào ở đây là lời khuyên — đó là những điều cần cân nhắc. Một cố vấn SHIP miễn phí có thể cùng bạn xem xét hoàn cảnh cụ thể của bạn.)
- Có nên chọn Phần A? Hầu như luôn là có. Medicare Phần A (bệnh viện) không có Phí Bảo Hiểm đối với hầu hết những người đã làm việc đủ lâu, nên thường không có bất lợi. (Một ngoại lệ: nếu bạn đóng góp vào Tài Khoản Tiết Kiệm Y Tế (HSA), việc ghi danh Phần A sẽ chấm dứt các khoản đóng góp HSA mới — xem Làm Việc Sau Tuổi 65.)
- Ghi danh Phần B ngay bây giờ, hay trì hoãn? Đây là quyết định lớn nhất. Medicare Phần B (bác sĩ/ngoại trú) có Phí Bảo Hiểm hàng tháng. Bạn có thể trì hoãn nó mà không bị phạt chỉ khi bạn có bảo hiểm đáng tin cậy khác — thường là bảo hiểm đang hoạt động của một chủ lao động lớn. Các chương trình dành cho người nghỉ hưu, COBRA, và chăm sóc sức khỏe VA không cho phép bạn trì hoãn Phần B một cách an toàn. Nếu trì hoãn mà không có bảo hiểm đủ điều kiện, bạn sẽ đối mặt với khoản phạt suốt đời và một khoảng trống bảo hiểm.
- Original Medicare hay Medicare Advantage? Có hai cách để nhận quyền lợi của bạn: Original Medicare (thường đi kèm với một chương trình bổ sung Bảo Hiểm Bổ Sung Medicare (Medigap) và một chương trình thuốc Medicare Phần D) so với một chương trình Medicare Advantage (Phần C) trọn gói. Không cái nào là "tốt hơn" — điều đó tùy thuộc vào việc bạn coi trọng sự tự do chọn Nhà Cung Cấp và khả năng dự đoán chi phí (Original + Medigap) hay các quyền lợi đi kèm và mức giới hạn chi tiêu (Advantage).
- Bạn sẽ chi trả thuốc theo toa bằng cách nào? Thông qua một chương trình Medicare Phần D, được tích hợp trong một chương trình Medicare Advantage, hoặc — đối với cựu chiến binh — có thể thông qua nhà thuốc VA. Thiếu bảo hiểm thuốc mà không có lựa chọn thay thế đáng tin cậy cũng dẫn đến khoản phạt vĩnh viễn.
- Bạn có muốn Bảo Hiểm Bổ Sung Medicare (Medigap) không? Nếu bạn chọn Original Medicare, thời gian Medigap 6 tháng của bạn (bắt đầu khi bạn 65 tuổi và đã ghi danh Phần B) là lần duy nhất bạn có thể mua bất kỳ chương trình bổ sung nào mà không cần Thẩm Định Bảo Hiểm về sức khỏe. Rất dễ bỏ lỡ và khó lấy lại.
- Còn vợ/chồng của bạn thì sao? Họ lặp lại những quyết định này theo lịch trình riêng. Nếu vợ/chồng bạn hiện có bảo hiểm tư nhân — thông qua công việc của họ, công việc cũ của bạn, hoặc Thị Trường Bảo Hiểm (Marketplace) — thì bảo hiểm đó tách biệt với Medicare của bạn, và tách biệt với chăm sóc VA của bạn. Khi mỗi người gần 65 tuổi (hoặc mất bảo hiểm đó), mỗi người thực hiện các bước này. Xem Làm Việc Sau Tuổi 65 và Nghỉ Hưu Hoặc Mất Bảo Hiểm.
Bước 6 — Những việc cần làm tiếp theo
- Ghi thời gian 7 tháng của bạn vào lịch và đặt lời nhắc 3 tháng trước tháng sinh nhật của bạn.
- Tạo tài khoản của bạn tại ssa.gov và medicare.gov.
- Xác nhận bảo hiểm của bạn theo cả hai tiêu chí — với chương trình nhóm đang hoạt động của chủ lao động, hãy hỏi bộ phận nhân sự xem nó có dựa trên việc làm hiện tại tại một chủ lao động lớn hay không (chỉ điều này quyết định việc trì hoãn Phần B). Ngoài ra, hãy hỏi chương trình của bạn hoặc VA xem bảo hiểm thuốc của bạn có "đáng tin cậy" hay không (điều này quyết định việc trì hoãn Phần D). Hãy nhớ: chăm sóc sức khỏe VA và COBRA không bao giờ đáp ứng tiêu chí của Phần B, bất kể bảo hiểm thuốc của chúng được tính thế nào cho Phần D.
- Chuẩn bị danh sách ở Bước 4 cho cả bạn và vợ/chồng của bạn.
- Gọi cho cố vấn SHIP miễn phí của bạn để xem xét hoàn cảnh cụ thể của bạn trước khi ghi danh — tìm cố vấn của bạn tại đây hoặc gọi 1-800-MEDICARE (1-800-633-4227). SHIP miễn phí, khách quan, và không bán bất cứ thứ gì.
- Đọc một hoặc hai trang về tình huống phù hợp với bạn từ Bước 3, sau đó ghi danh (hoặc đưa ra quyết định trì hoãn một cách có chủ đích và có ghi chép) trước khi thời gian của bạn kết thúc.